Bitcoin puede ser colateral prémium pero no todo token respaldado ofrece seguridad
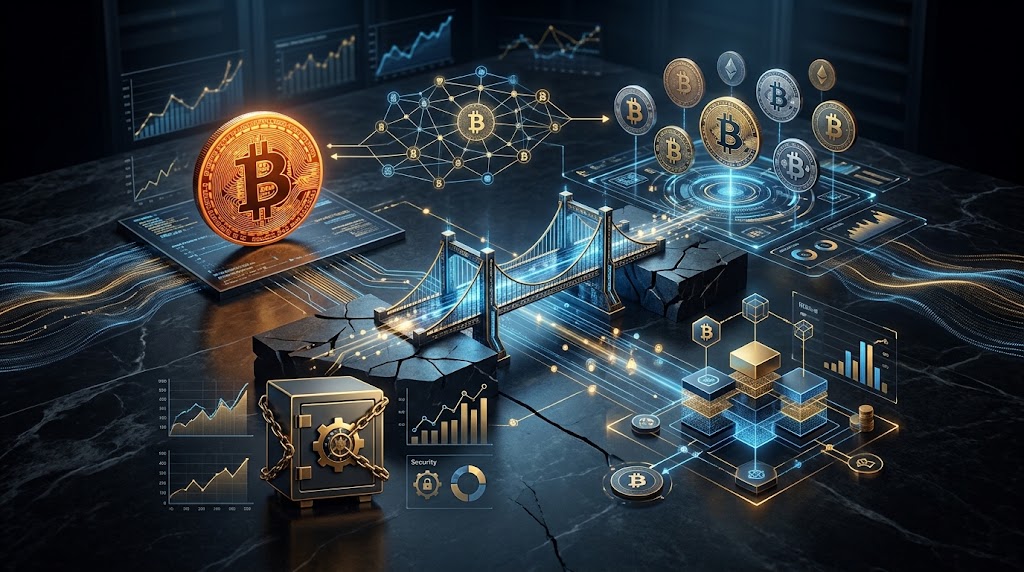
La consideración del activo base como colateral de alta calidad en finanzas descentralizadas enfrenta una divergencia técnica crítica cuando se traslada a cadenas secundarias. La custodia introduce riesgos estructurales que el análisis publicado por Circle sobre estructura crediticia desglosa detalladamente.
En la actualidad, protocolos de préstamo aceptan múltiples versiones sintéticas de Bitcoin bajo idénticos parámetros de liquidación. Esta práctica equipara erróneamente la certeza criptográfica de una red soberana con promesas de redención sujetas a entidades emisoras centralizadas o códigos computacionales externos.
El diseño original formulado en el whitepaper fundacional de Bitcoin de Satoshi Nakamoto en 2008 estableció un sistema de efectivo electrónico sin intermediarios. La seguridad de la capa base descansa en pruebas de trabajo verificables, eliminando por completo la necesidad de confiar en terceras partes.
En contraste, los derivados enlazados transfieren valor mediante contratos inteligentes en redes externas. Este mecanismo sustituye la inmutabilidad monetaria nativa por dependencias legales, comités multifirma o custodios corporativos que concentran reservas de respaldo en bóvedas privadas.
La arquitectura descrita formalmente en la especificación técnica de tokens envueltos evidencia que WBTC opera bajo un consorcio de comerciantes autorizados y custodios designados. La emisión requiere verificación institucional, lo que subordina la liquidez on-chain a la operatividad jurídica de agentes fiduciarios específicos.
Si un custodio sufre una orden judicial de congelamiento de activos, los tokens en circulación pierden paridad económica inmediata. Por tanto, el mercado no puede valorar un derivado como equivalente directo del colateral base sin aplicar un descuento por riesgo de confiscación.
Desconexión estructural entre el activo nativo y sus representaciones derivadas
Los puentes cross-chain representan otro vector de vulnerabilidad técnica documentado en la guía de arquitectura de Ethereum. El bloqueo de activos en una cadena para emitir pagarés en otra genera un punto único de falla que ya ha causado pérdidas multimillonarias en la industria.
Las pérdidas históricas confirman vulnerabilidades cuando contratos puente como Ronin o Wormhole fueron comprometidos entre 2021 y 2022. En aquellos eventos, los activos sintéticos colapsaron a fracciones de su valor nominal porque el colateral subyacente fue drenado directamente de los contratos de custodia.
A diferencia de la red principal, donde cada transacción es auditada por nodos independientes, los derivados envueltos permiten esquemas opacos de rehipotecación. Algunos protocolos emiten versiones tokenizadas respaldadas por pagarés crediticios en lugar de reservas comprobables uno a uno en cadena.
Durante episodios de volatilidad severa, los desvíos de paridad provocan cascadas de liquidaciones forzosas en mercados monetarios descentralizados. Los prestatarios que aportan colateral sintético enfrentan penalizaciones financieras cuando el precio del derivado diverge del precio del activo nativo en exchanges centralizados.
La gobernanza de los protocolos de emisión añade otra capa de incertidumbre operativa. Modificaciones en llaves administrativas, cambios de jurisdicción del emisor o actualizaciones de contratos inteligentes pueden alterar unilateralmente las condiciones de redención de los fondos sin consentimiento explícito del tenedor.
Actualmente circulan decenas de representaciones sintéticas en distintas cadenas virtuales, acumulando miles de millones de dólares en valor nominal bloqueado. Sin embargo, menos del diez por ciento de estos instrumentos cuentan con auditorías criptográficas en tiempo real o pruebas de reserva independientes.
Evaluación de contraparte y horizontes para la solvencia crediticia
Existe, no obstante, una postura técnica que defiende la utilidad de estos instrumentos como catalizadores indispensables de eficiencia de capital. Quienes promueven la expansión de derivados argumentan que confinar el activo a su capa base inutiliza billones de dólares en liquidez productiva.
Desde esta perspectiva pragmática, la diversificación de custodios regulados y el uso de seguros institucionales mitigan sustancialmente el riesgo de contraparte. Además, soluciones como WBTC han mantenido su convertibilidad durante más de cinco años continuos a través de múltiples ciclos de mercado.
La infraestructura descentralizada evoluciona rápidamente hacia implementaciones basadas en BitVM y computación multipartita sin custodia central. Si estas tecnologías logran verificar computacionalmente los retiros en la cadena principal sin intermediarios humanos, la tesis sobre la inferioridad crediticia de los derivados quedaría completamente refutada.
Hasta que tales mecanismos alcancen madurez operativa, el riesgo crediticio persiste invariable. Tratar un derivado respaldado como si fuera el activo nativo constituye una falla de diligencia en la gestión de riesgos de tesorería y préstamos institucionales.
Los protocolos de finanzas descentralizadas deben recalibrar sus modelos de riesgo, asignando ratios de colateralización sustancialmente mayores a las representaciones sintéticas. Asumir paridad perfecta ignora la fricción de salida en escenarios de congelación de fondos o fallo técnico de puentes.
Las agencias reguladoras internacionales incrementan paralelamente la supervisión sobre los emisores de tokens envueltos. Las exigencias de cumplimiento contra el lavado de dinero y la identificación de depositantes imponen barreras de redención que fragmentan aún más la fungibilidad prometida.
El colateral de primer orden exige ausencia de riesgo de impago ajeno y liquidez irrestricta bajo cualquier condición macroeconómica. Mientras el activo base cumple estas condiciones mediante consenso distribuido, las versiones derivadas permanecen como pagarés condicionados a la solvencia de terceros.
La adopción institucional de crédito on-chain dependerá de la claridad con la que se estructuren estas jerarquías de activos. Fondos conservadores preferirán custodias aisladas antes que depositar reservas en contratos puente expuestos a riesgos de programabilidad no auditados.
El diferencial de rendimiento crediticio se ampliará a medida que los mercados diferencien formalmente los activos soberanos de las emisiones sintéticas. Si un protocolo de préstamos sufre pérdidas por insolvencia de un custodio wrapped durante el próximo bienio, los diferenciales de tasa superarán los doscientos puntos básicos.
En caso de que las integraciones criptográficas sin custodia alcancen una cuota superior al cincuenta por ciento del volumen puenteado, la prima de riesgo tenderá a converger hacia cero. La trayectoria de estas métricas determinará si el crédito descentralizado adopta solidez bancaria o repite crisis de intermediación tradicionales.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.