La abstracción de cadenas define el fin de la fragmentación en finanzas descentralizadas
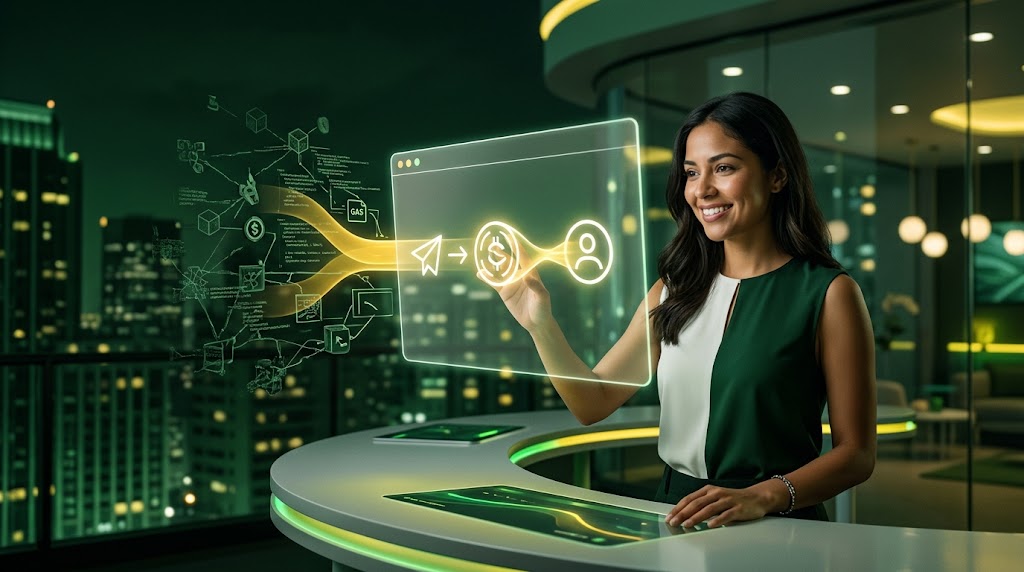
La interacción técnica exigida al usuario final representa la mayor traba operativa para la adopción descentralizada. Mientras el estándar de cuentas abstractas ERC-4337 busca simplificar billeteras, la abstracción total de redes propone eliminar la necesidad de seleccionar puentes, redes o tokens específicos para transferir valor entre diferentes ecosistemas.
El sector prioriza hoy la creación masiva de segundas capas independientes. Esta dispersión fragmenta la liquidez y confunde al usuario común, quien enfrenta barreras manuales absurdas antes de mover activos entre protocolos que no se comunican entre sí.
La experiencia convencional obliga al remitente a identificar la red de destino, calcular tarifas en tokens secundarios y ejecutar puentes propensos a retrasos. La meta operativa consiste en emular la simplicidad del correo electrónico, donde el protocolo subyacente gestiona el enrutamiento sin intervención directa del emisor.
En la web tradicional, nadie necesita conocer los servidores SMTP o los saltos de enrutamiento TCP/IP para despachar un mensaje. En el entorno criptográfico, esa complejidad sigue trasladándose injustificadamente a la interfaz final de cada individuo.
La fragmentación de liquidez y el coste operativo del usuario
La multiplicidad de redes genera fricciones económicas severas. Según el informe sobre vulnerabilidades de puentes publicado por Chainalysis, más de dos mil millones de dólares fueron sustraídos en incidentes contra puentes intercadena durante 2022, evidenciando el peligro de obligar al usuario a interactuar con contratos vulnerables.
Los puentes no son únicamente vulnerables; representan una fricción psicológica constante. Exigir la compra de tokens nativos para pagar gas en cuatro redes distintas paraliza la actividad de cualquier usuario no especializado.
Plataformas analíticas como L2BEAT registran decenas de redes operativas sobre Ethereum, acumulando miles de millones de dólares en depósitos fragmentados. Esta proliferación modular solucionó la congestión del procesamiento base, pero trasladó la carga de coordinación técnica al consumidor, creando compartimentos estancos de capital poco eficientes.
Frente a este obstáculo, surge la arquitectura basada en intenciones operativas. El usuario declara el resultado financiero que desea obtener, delegando la ejecución a entidades automatizadas que asumen el riesgo y el enrutamiento.
En lugar de firmar múltiples aprobaciones sucesivas, la persona firma una sola autorización de intención. Proyectos pioneros fundamentan esta transición mediante el marco técnico de Near Protocol, donde firmas criptográficas multiparte permiten controlar cuentas en diversos libros contables desde una sola interfaz sin saltos manuales.
Este esquema oculta la infraestructura y permite que un balance en USDC pague directamente un bien en otra red, mientras la tecnología blockchain procesa la liquidación en segundo plano sin alterar la custodia.
La estandarización avanza formalmente a través de la especificación de intents mediante ERC-7683, desarrollada conjuntamente por Uniswap Labs y Across Protocol. Dicha propuesta unifica la estructura de órdenes entre cadenas, creando un mercado abierto donde solucionadores externos compiten en velocidad y costos para liquidar transacciones.
El usuario solo visualiza el activo enviado y la dirección de recepción. Si el remitente gasta stablecoins en Arbitrum y el destinatario recibe tokens en Base, el software absorbe los pasos intermedios.
Bajo este paradigma, el gas se abona con cualquier activo disponible en la cartera. Si una persona posee únicamente tokens en una red secundaria, los solucionadores anticipan los pagos en la red de destino, deduciendo el costo exacto en una sola operación atómica transparente y verificable.
Esta dinámica transforma la percepción del valor digital. Las barreras territoriales entre redes desaparecen para el consumidor, quien recupera la fluidez que caracteriza a las aplicaciones financieras globales tradicionales.
Riesgos de centralización y límites del modelo abstracto
No obstante, la abstracción no carece de detractores fundamentados. La principal objeción sostiene que delegar la ejecución a redes de intermediarios concentra el flujo de transacciones en unas pocas entidades privadas con capital masivo, amenazando la descentralización al replicar los monopolios de liquidación del sistema financiero clásico.
Esta crítica posee fundamentos técnicos comprobables. Si la subasta de órdenes queda en manos de actores con ventajas de latencia, estos agentes pueden extraer valor indebido mediante arbitrajes perjudiciales para los usuarios desinformados.
Existe asimismo un dilema inherente a la seguridad criptográfica. Cuando el usuario delega el conocimiento de las rutas y condiciones de liquidación, cede parte de su capacidad de verificación independiente, dependiendo de oráculos externos o esquemas de garantías colaterales que introducen vectores de fallo sistémico impredecibles.
La tesis que defiende la abstracción universal quedaría invalidada si la infraestructura modular no logra descentralizar a los solucionadores de intenciones, o si una red monolítica absorbe toda la demanda comercial global.
Sin embargo, la analogía con las telecomunicaciones sugiere que los sistemas funcionales siempre encubren sus complejidades mecánicas. Los internautas abandonaron la configuración manual de puertos e IPs cuando los navegadores integraron resoluciones de nombres automáticas, consolidando la utilidad práctica sobre la minuciosidad técnica.
Para que las transferencias alcancen paridad con los pagos cotidianos, la distinción entre capas debe volverse irrelevante. Un usuario debe operar con dinero digital sin convertirse en un experto en enrutamiento criptográfico.
Si los protocolos de intenciones logran reducir las discrepancias de precios a menos de diez puntos básicos y estandarizan garantías verificables, el volumen transaccional en aplicaciones multicadena experimentará una expansión sostenida frente a las alternativas centralizadas tradicionales durante los próximos ciclos tecnológicos.
Este resultado dependerá de que los mercados de solucionadores mantengan márgenes competitivos abiertos, impidiendo la colusión de validadores y preservando la libertad del usuario de auditar o retirar sus fondos en cualquier instante.
La simplificación total de la experiencia constituye la condición indispensable para que el ecosistema compita eficazmente contra las redes de pago corporativas que dominan la economía cotidiana contemporánea.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.