El mercado cripto negocia más pero acumula menos apalancamiento que antes
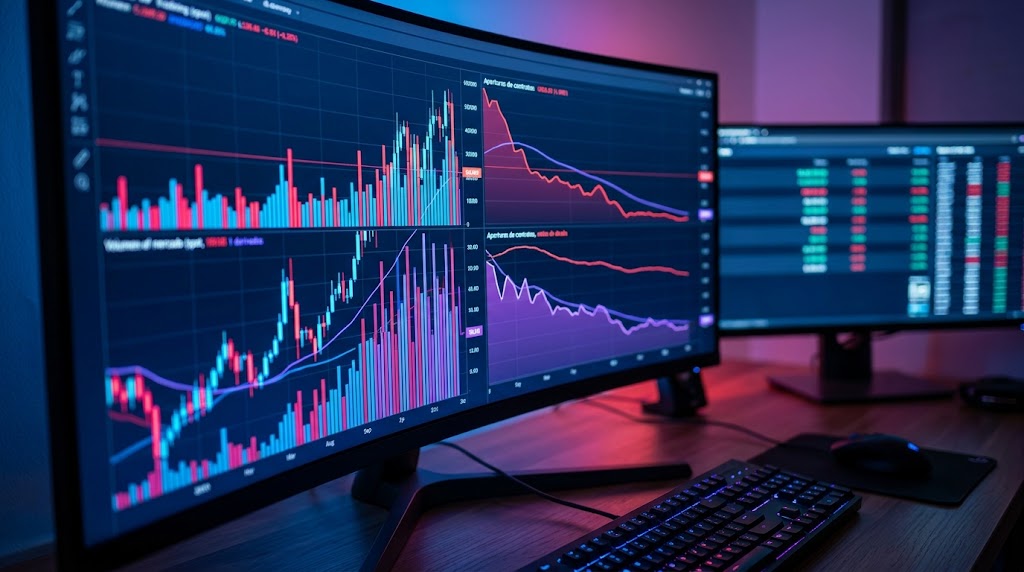
El volumen spot y derivados subió durante el último mes en los principales centros de negociación global. Sin embargo, la acumulación neta de deuda no acompañó esta expansión de intercambio, marcando una clara desconexión estructural en la dinámica financiera del sector.
Los observadores acostumbran vincular cualquier pico operativo a la especulación desenfrenada. La realidad actual muestra otra faceta: una actividad comercial creciente no implica necesariamente mayor exposición marginal financiada con crédito, transformando la percepción común del riesgo sistémico actual.
De acuerdo con el informe de investigación de Coinbase Institutional, la rotación en el mercado al contado, futuros y opciones experimentó un incremento sostenido en septiembre, al tiempo que el crecimiento del interés abierto perdió velocidad relativa de manera evidente.
Para comprender este cambio de comportamiento, conviene recordar cómo se estructuraban los ciclos previos. Históricamente, las expansiones de precios venían precedidas por una multiplicación agresiva del interés abierto respecto a las reservas reales disponibles en las plataformas.
Los registros provistos por la plataforma analítica Glassnode confirman que la ratio estimada de apalancamiento en los derivados no alcanzó los niveles parabólicos registrados en noviembre de 2021, cuando superaba sistemáticamente el 0,22 sobre las reservas de los intercambios.
Esta moderación responde a un cambio en el perfil de las entidades operativas. El asentamiento de vehículos regulados canaliza órdenes directas donde predomina la liquidación efectiva, en contraste con los esquemas de préstamos sintéticos altamente vulnerables a liquidaciones masivas.
En paralelo, factores sectoriales explican por qué ciertas firmas buscan adaptar sus modelos operativos. En este contexto, cabe preguntarse si es posible que las startups cripto pronto necesiten una vía de salida para operar bajo marcos legales que no penalicen la provisión legítima de liquidez.
Rotación de capital frente a deuda sintética
Conviene desglosar la diferencia entre volumen e interés abierto. El volumen mide las transacciones cerradas dentro de una ventana temporal, mientras que el interés abierto refleja el capital pendiente que permanece expuesto al riesgo del mercado.
Una rotación elevada combinada con interés abierto contenido sugiere operaciones tácticas de cobertura o arbitraje continuo. Este patrón contrasta con las posiciones direccionales a largo plazo que suelen financiarse con márgenes prestados por los propios corredores.
Las estadísticas macroeconómicas y los reportes de supervisión financiera de la Financial Stability Board destacan periódicamente que el apalancamiento oculto constituye el principal vector de contagio sistémico dentro de los mercados de activos digitales no regulados.
Cuando los operadores rotan posiciones rápidamente sin acumular deuda, la fragilidad estructural del sistema disminuye. Esto reduce la probabilidad de cascadas de liquidaciones forzadas, episodios comunes durante episodios de alta volatilidad donde los libros de órdenes colapsan por llamadas de margen.
Al mismo tiempo, la diversificación hacia segmentos específicos demuestra un apetito selectivo de capital. En etapas recientes, el auge de la privacidad financiera desafía la tendencia bajista reflejando que los flujos actuales responden a convicciones temáticas puntuales y no únicamente al exceso de endeudamiento.
El contrapunto: ¿prudencia o falta de convicción?
Existe una postura opuesta que interpreta este fenómeno como un síntoma de cautela extrema o debilidad subyacente. Según esta lectura alternativa, la falta de acumulación de posiciones abiertas denota una ausencia de convicción direccional entre los grandes asignadores de capital.
La liquidez orgánica reemplaza al crédito en esta fase del ciclo, pero los escépticos argumentan que un mercado incapaz de expandir su interés abierto difícilmente sostendrá tendencias alcistas duraderas, dado que carece de la fuerza compradora que tradicionalmente inyectan los derivados.
Esta objeción perdería sustento si los balances en custodia institucional continúan aumentando mientras el crédito marginal permanece controlado. En cambio, si el volumen comercial se desplomara repentinamente dejando libros de órdenes ilíquidos, la tesis de una mayor participación real quedaría invalidada.
Si el volumen de negociación al contado mantiene su ritmo durante el próximo trimestre y el interés abierto permanece por debajo de sus promedios históricos en relación con la capitalización bursátil, se consolidará un régimen de mercado impulsado principalmente por liquidación física y no por apalancamiento especulativo.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.