El dinero que nunca duerme: el 73% del volumen en stablecoins expone la obsolescencia del horario bancario
La infraestructura financiera global arrastra una limitación técnica evidente. Casi tres cuartas partes del valor transferido mediante activos digitales indexados no utilizan la ventana operativa de las entidades comerciales. Un análisis detallado en el informe sobre stablecoins de Coinbase revela que el 73% del volumen total se liquida durante noches, fines de semana y festivos.
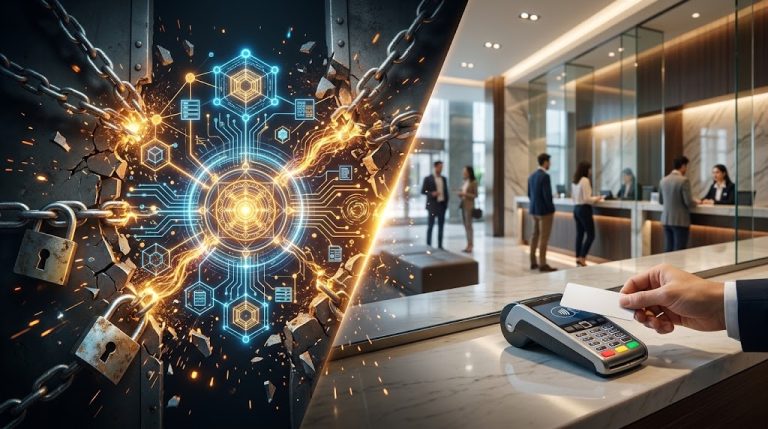
Este patrón de actividad demuestra que el dinero exige liquidación continua, independientemente de la ubicación geográfica de los participantes. Mientras los sistemas centralizados suspenden transferencias durante sesenta horas consecutivas cada viernes por la tarde, los protocolos distribuidos procesan transferencias monetarias sin interrupción por calendarios locales.
Los registros públicos de la industria reflejan un flujo aproximado de 400 millones de dólares por hora en redes descentralizadas. Los balances divulgados en el reporte de reservas de Tether confirman un circulante respaldado superior a noventa mil millones de dólares en instrumentos del Tesoro estadounidense, consolidando su escala transaccional.
La compensación bancaria convencional responde a modelos diseñados a mediados del siglo pasado. Mecanismos como SWIFT o Fedwire dividen las transferencias transfronterizas entre múltiples bancos corresponsales, acumulando demoras operativas, comisiones intermedias y exposición a fluctuaciones cambiarias mientras los fondos permanecen inmovilizados.
Las corporaciones internacionales gestionan pagos de nóminas y suministros con fricciones severas. Si un tesorero envía capital un viernes hacia Singapur, la acreditación efectiva ocurre con frecuencia el martes siguiente, restando eficiencia al balance operativo y encareciendo la cobertura de riesgos.
Frente a esa rigidez, las stablecoins ofrecen certeza de liquidación en segundos. Las operaciones corporativas no requieren esperar la apertura de oficinas en Fráncfort o Nueva York para liberar inventarios portuarios o liquidar compras de materias primas.
La transición estructural de los rieles de pago
Durante su etapa formativa, estas herramientas digitales servían primordialmente para mantener liquidez entre posturas de inversión dentro de plataformas de intercambio. Sin embargo, su evolución reciente las sitúa como una capa alternativa para tesorerías transfronterizas, liquidación B2B y programas de remesas familiares directas.
El uso transaccional ya compite con los procesadores minoristas de mayor escala mundial. Estadísticas operativas en el análisis de stablecoins de Visa documentan cientos de miles de millones de dólares compensados mensualmente, separando el volumen orgánico de usuarios reales de aquel generado por algoritmos de arbitraje.
La historia bancaria muestra paralelismos claros frente a esta disrupción. Cuando surgieron los cajeros automáticos en la década de 1960 y las plataformas de banca electrónica en los noventa, las redes físicas de sucursales perdieron gradualmente su monopolio sobre la distribución del efectivo.
Hoy, la disputa no se centra en la interfaz de usuario, sino en los rieles de compensación mayorista. Una empresa exportadora prefiere reducir días de espera mediante liquidación atómica en cadena en lugar de asumir los costos asociados a líneas de crédito contingentes.
El sector bancario sostiene, no obstante, reparos comprensibles sobre la seguridad de estos instrumentos descentralizados. Los reguladores señalan que la ausencia de seguros de depósito explícitos expone a los tenedores a corridas de liquidez si las reservas subyacentes sufren descalces en episodios de tensión.
Esta postura defensiva resulta técnicamente fundada en escenarios donde los emisores carecen de auditorías periódicas o custodian deuda ilíquida. Una crisis de convertibilidad severa en los principales emisores congelaría pagos corporativos y desataría demandas de rescate masivo que el mercado tradicional tardaría semanas en canalizar.
La tesis de la obsolescencia bancaria quedaría invalidada si la infraestructura regulada adopta liquidación bruta en tiempo real de forma ininterrumpida. Si las plataformas públicas como FedNow expanden su cobertura internacional y eliminan sus exclusiones horarias, la ventaja operativa de los activos digitales se reduciría sustancialmente.
Por ahora, esa convergencia bancaria internacional enfrenta barreras normativas complejas entre jurisdicciones soberanas. La fragmentación regulatoria impide que las cámaras de compensación tradicionales sincronicen calendarios de liquidación a corto plazo, manteniendo cautiva la liquidez en tránsitos prolongados.
Implicancias operativas sobre la liquidez global
La consecuencia directa para el mercado corporativo es una bifurcación de estándares de capital de trabajo. Las empresas que integran rieles descentralizados reducen costos de custodia nocturna y maximizan el rendimiento de su tesorería en tiempo real.
En cambio, las entidades que continúan dependiendo con exclusividad de los canales bancarios tradicionales pagan primas implícitas por demoras operativas. Esta brecha de eficiencia penaliza principalmente a compañías con cadenas de suministro globales dependientes de tiempos de respuesta estrictos.
Los proveedores tradicionales de pagos comprenden el desafío estratégico. Procesadores globales y redes de tarjetas han iniciado pilotos formales para liquidar transacciones directamente sobre libros contables distribuidos, reconociendo que los horarios de oficina resultan incompatibles con el comercio digital.
El sector financiero tradicional preserva la ventaja de la protección jurídica y el prestamista de última instancia. No obstante, esa garantía estatal pierde atractivo relativo frente a una alternativa que reduce a cero el tiempo de liquidación transfronteriza y elimina intermediarios redundantes.
Si la proporción de volumen fuera de horario bancario se mantiene por encima del setenta por ciento durante los próximos cuatro trimestres fiscales y el volumen bruto no especulativo crece a dos dígitos interanuales, la banca internacional se verá forzada a habilitar pasarelas de liquidación on-chain directas para evitar la pérdida definitiva de sus comisiones por compensación transfronteriza.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.