La paradoja del rublo digital y el registro público: por qué la regulación cripto en Rusia es un arma de doble filo frente a las sanciones
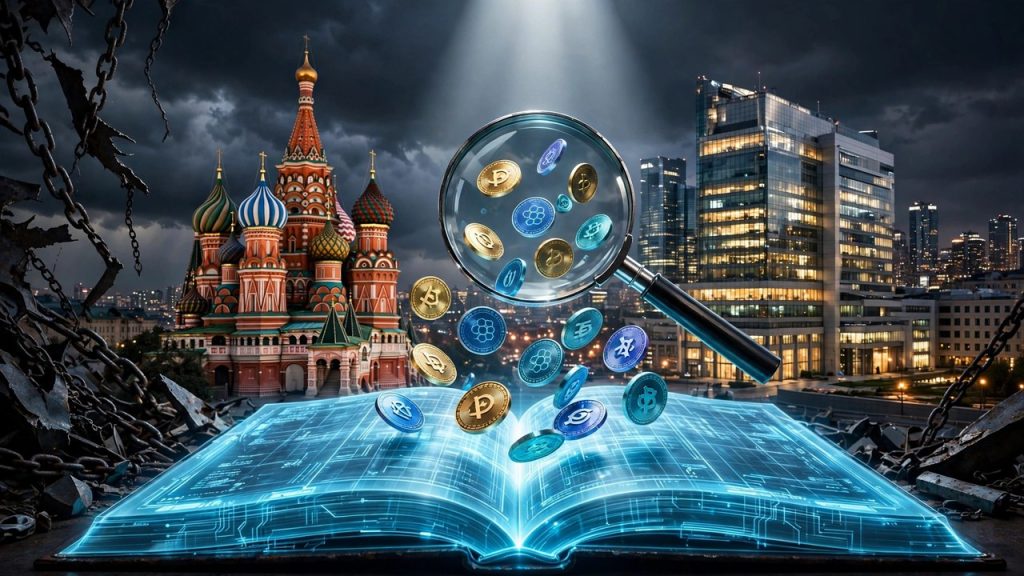
La formalización del mercado de activos digitales en Moscú no blindará su sistema financiero frente al aislamiento occidental, sino que creará un mapa público de objetivos sancionables. Con la entrada en vigor de la ordenanza del Banco de Rusia, el regulador ha priorizado la vigilancia fiscal interna sobre la supervivencia operativa de sus intermediarios locales.
Mientras los funcionarios del Kremlin presentan la apertura bursátil como una vía de soberanía financiera paralela al rublo digital, el diseño institucional apunta en dirección contraria. La negativa oficial a mantener en reserva el listado de plataformas autorizadas transforma el cumplimiento normativo en una vulnerabilidad geopolítica inmediata.
El calendario regulatorio confirma la velocidad de este giro. Tras habilitar el 17 de noviembre el acceso minorista mediante la lista oficial de activos —limitada a Bitcoin, Ether y USDT con un tope anual de 300.000 rublos por intermediario—, la Bolsa de Moscú (MOEX) prepara el lanzamiento de sus operaciones organizadas para el 1 de diciembre de 2026.
Sin embargo, el punto de fractura reside en el registro público de 30 operadores publicado por el banco central. Durante las consultas previas, representantes de las casas de cambio locales solicitaron reiteradamente que dicha nómina tuviera carácter confidencial para evitar represalias extraterritoriales.
El regulador rechazó esa petición bajo el argumento de que los proveedores cripto deben operar con los mismos estándares de transparencia que cualquier entidad financiera tradicional. En la práctica, publicar nombres jurídicos y estructuras societarias equivale a entregar a Bruselas y Washington una lista verificada de nodos de liquidez.
El riesgo no es meramente teórico. La Unión Europea prepara su vigésimo segundo paquete de restricciones económicas con foco explícito en plataformas de activos digitales, ampliando el alcance establecido en las sanciones del Consejo Europeo de julio de 2026, que ya introdujeron prohibiciones de transacción contra proveedores de terceros países.
Tal como documentamos al analizar las sanciones europeas a exchanges, cada designación oficial desencadena bloqueos automáticos en los emisores de stablecoins centralizadas y congelamientos de direcciones en cuestión de horas.
Del prohibicionismo de 2022 al control panóptico
Para comprender esta contradicción conviene observar la evolución regulatoria rusa durante los últimos cuatro años. En enero de 2022, el Banco de Rusia abogaba por prohibir por completo la emisión, minería y negociación de criptomonedas dentro del país, alegando riesgos para la estabilidad monetaria y el despliegue del rublo digital.
El aislamiento financiero posterior obligó al Estado a recalibrar su postura pragmática. La aprobación de la ley federal cripto rusa, vigente desde septiembre de 2026, reconoció a las criptomonedas como propiedad negociable mientras mantuvo la prohibición estricta de utilizarlas como medio de pago doméstico.
Con esta arquitectura dual, Moscú intenta reservar el espacio transaccional interno para el rublo digital estatal, mientras canaliza el ahorro especulativo hacia depósitos supervisados. No obstante, los datos de actividad revelan que la fricción regulatoria ya está pasando factura antes del debut en MOEX.
De acuerdo con estimaciones de la industria y reportes de seguimiento del mercado local, el volumen de transacciones cripto vinculadas a Rusia registró una contracción interanual cercana al 15 % durante los últimos doce meses. El endurecimiento de los controles bancarios y la prohibición de transferir fondos hacia billeteras de autocustodia han enfriado el dinamismo minorista.
En este contexto, obligar a los 30 operadores registrados a operar a cielo abierto plantea un dilema de liquidez estructural. Si las contrapartes internacionales cortan vínculos con los intermediarios inscritos por temor a sanciones secundarias, los libros de órdenes de la Bolsa de Moscú correrán el riesgo de operar con diferenciales amplios y escasa profundidad.
La experiencia reciente demuestra que la presión policial y financiera tampoco desaparece fuera de los circuitos bursátiles. Las operaciones coordinadas en Europa, como el desmantelamiento de redes de evasión cripto con incautaciones multimillonarias, confirman que los reguladores occidentales rastrean tanto plataformas formales como mesas extrabursátiles.
El argumento de la recaudación frente al éxodo informal
Existe, sin embargo, una lectura opuesta dentro de la tecnocracia financiera rusa que merece atención. Sus defensores sostienen que el mercado informal actual, estimado por el Ministerio de Finanzas en unos 3,7 billones de rublos en tenencias ciudadanas, ya estaba expuesto al rastreo analítico en cadenas públicas.
Desde esa perspectiva, mantener registros secretos solo privaba al fisco de ingresos tributarios —fijados en tasas del 13 % al 15 % sobre ganancias personales— y dejaba a los inversores minoristas sin protección legal frente a fraudes domésticos. Para el banco central, el control sobre los flujos internos pesa más que la vulnerabilidad externa de los intermediarios.
Este razonamiento tiene coherencia desde la lógica de seguridad interna del Estado, pero subestima la elasticidad de los usuarios cripto. Cuando la trazabilidad estatal se combina con el bloqueo externo de activos como USDT, el inversor racional rara vez acepta quedarse atrapado en un recinto cerrado y ilíquido.
Lejos de erradicar el mercado gris, la publicación del registro oficial incentiva la migración hacia protocolos descentralizados sin custodia, intercambios entre pares fuera de jurisdicción y puentes de liquidez asiáticos. La regulación diseñada para absorber el volumen informal corre el peligro de expulsarlo nuevamente hacia los márgenes.
Al mismo tiempo, el rublo digital sigue enfrentando limitaciones de adopción orgánica frente a activos dolarizados cuya demanda responde precisamente a la búsqueda de cobertura cambiaria. Pretender sustituir esa demanda mediante mercados bursátiles altamente restringidos ignora la naturaleza transfronteriza de la liquidez digital.
La prueba decisiva comenzará tras el estreno operativo del 1 de diciembre. Si durante el primer trimestre de 2027 más de una tercera parte de los 30 operadores inscritos en el registro del Banco de Rusia sufre congelamientos de liquidez por sanciones occidentales y el volumen negociado en la Bolsa de Moscú permanece por debajo del 10 % del flujo extrabursátil estimado, la formalización habrá fracasado en su objetivo de repatriar el mercado cripto ruso.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.