El cerco regulatorio de Hong Kong arriesga sofocar la innovación que promete liderar
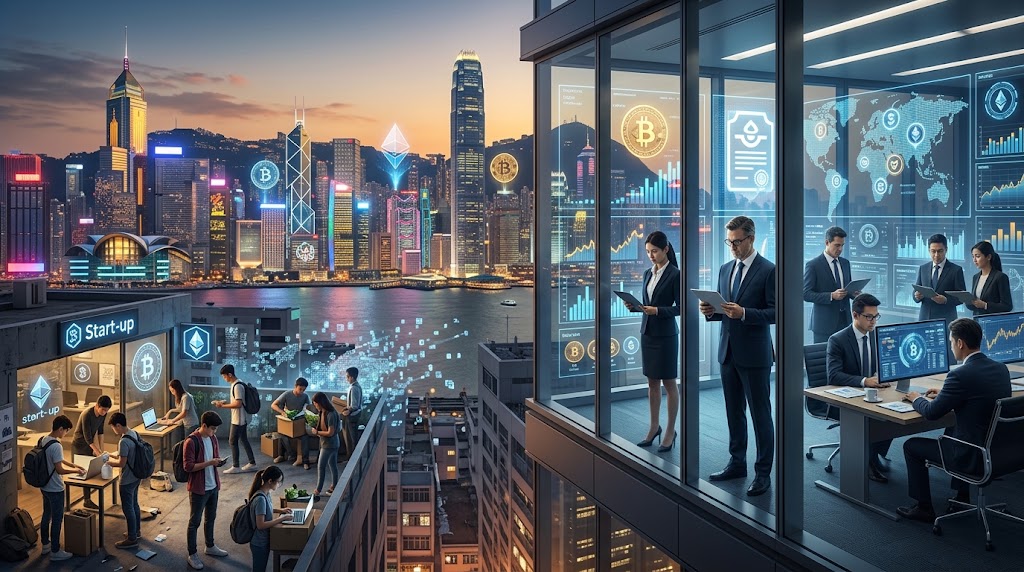
El gobierno de Hong Kong acelera el paso legislativo para cerrar 2026 con un marco integral de licencias obligatorias para activos virtuales. La propuesta somete a custodia, negociación, asesoría y gestión de carteras bajo una supervisión idéntica a la banca tradicional.
Esta ofensiva burocrática busca blindar el sistema frente a colapsos operativos. Sin embargo, impone barreras de entrada tan severas que amenazan con desvirtuar su apertura tecnológica declarada.
La postura oficial sostiene que solo una estricta certidumbre jurídica atraerá a los grandes administradores institucionales de capital global. Para el regulador, la reputación de la plaza financiera depende enteramente de erradicar plataformas vulnerables y garantizar solvencia absoluta. No obstante, el blindaje institucional crea barreras que pueden estrangular a las empresas emergentes antes de consolidar liquidez.
La urgencia actual responde a la consulta del Financial Services and the Treasury Bureau, orientada a erradicar canales extrabursátiles opacos. Las autoridades buscan evitar réplicas de fraudes pasados que deterioraron la confianza pública en el ecosistema digital local.
Históricamente, Hong Kong construyó su ventaja competitiva sobre la agilidad comercial y cargas tributarias bajas. Cuando la Securities and Futures Commission de Hong Kong formalizó el régimen para plataformas de negociación, el costo de cumplimiento excluyó a proyectos medianos. La historia financiera demuestra que los estándares draconianos reducen riesgos inmediatos, pero suelen transferir el dinamismo innovador hacia jurisdicciones más ágiles.
La concentración institucional frente a la asfixia del ecosistema emergente
Los requisitos de capital mínimo desembolsado, pólizas de seguro obligatorias y almacenamiento frío institucional exigen inversiones multimillonarias. Esta estructura de costos operativos reserva las licencias exclusivamente a conglomerados bancarios y firmas transnacionales consolidadas. Como consecuencia directa, las empresas emergentes locales quedan imposibilitadas de competir en igualdad de condiciones técnicas.
El sector de la custodia ilustra esta distorsión estructural. Exigir auditorías continuas y segregación de fondos en entidades fiduciarias locales encarece las operaciones cotidianas. Un proyecto que busca tokenizar deuda comercial requiere meses de tramitación regulatoria antes de realizar su primera prueba técnica. Los altos costos de cumplimiento terminan desincentivando a los fundadores independientes de la región asiática.
Los defensores de esta estrategia argumentan que la liquidez profunda proviene de fondos de inversión tradicionales y no de operadores especulativos. Sostienen que la banca privada global jamás desplegará balances sustanciales en plataformas sin respaldo soberano directo. Para esta corriente institucional, filtrar a participantes frágiles es una condición indispensable de saneamiento y supervivencia financiera.
La validez de este enfoque descansa en la mitigación del riesgo sistémico y la protección patrimonial de usuarios minoristas desinformados. Un marco rígido proyecta confianza ante inversores fiduciarios que operan bajo mandatos estrictos de gobernanza corporativa internacional. Si la estabilidad es el único fin, la política regulatoria cumple con creces su objetivo principal.
Sin embargo, esta tesis perdería validez si los volúmenes transaccionales se trasladaran de forma masiva hacia jurisdicciones rivales. El Financial Stability Board documentó en sus recomendaciones globales cómo la sobrerregulación local dispersa el capital hacia entornos desregulados. Si la liquidez real abandona el territorio, el andamiaje institucional quedará como una estructura vacía sin actividad económica genuina.
La custodia regulada reduce el perímetro operativo del activo subyacente. La inclusión de Bitcoin en balances fiduciarios avanza con lentitud debido a las restricciones impuestas al corretaje institucional. El inversor profesional accede a activos tokenizados, pero pierde acceso directo a los desarrollos descentralizados más dinámicos del continente.
La intermediación financiera tradicional cobra comisiones elevadas para amortizar la infraestructura exigida por el regulador. Estas tarifas desplazan al usuario común hacia plataformas offshore no autorizadas, contradiciendo el objetivo protector del régimen. La concentración bancaria limita la oferta de productos y frena la competencia interna.
El dilema asiático entre supervisión bancaria y liquidez abierta
La competencia regional intensifica la presión sobre el modelo hongkonés. Centros financieros cercanos han implementado esquemas escalonados que permiten a compañías emergentes operar bajo entornos de prueba supervisados. Al exigir licencias plenas desde el inicio, Hong Kong renuncia a incubar talento tecnológico propio en favor de importar soluciones bancarias cerradas.
Los intermediarios autorizados operan actualmente con carteras de clientes limitadas a patrimonios ultra altos y entidades corporativas aprobadas. Esta selectividad deja fuera a la base minorista que históricamente aportó velocidad de adopción al ecosistema. Sin masa crítica de usuarios, el mercado pierde profundidad transaccional frente a otros polos de liquidez asiáticos.
Si durante los primeros dieciocho meses tras la promulgación del nuevo proyecto de ley las solicitudes de licencia provienen exclusivamente de entidades con matriz bancaria preexistente y el volumen negociado local no supera el quince por ciento del total regional en Asia Oriental, quedará confirmado que el régimen actúa como una barrera oligopólica antes que como un catalizador de adopción tecnológica y financiera.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.