El espejismo institucional: por qué miles de millones no logran encender a Bitcoin
La llegada del capital de Wall Street prometía iniciar un ciclo alcista ininterrumpido para Bitcoin. Sin embargo, la realidad actual muestra un panorama distinto frente a las proyecciones sumamente optimistas compartidas inicialmente por los administradores y analistas institucionales.
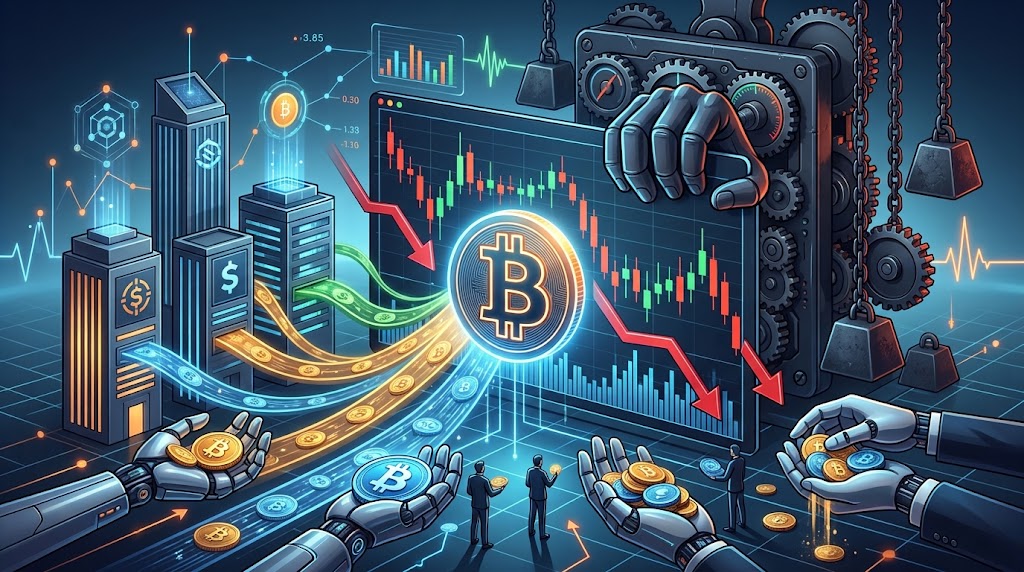
A pesar del ingreso de casi US$2.850 millones en los vehículos cotizados, la cotización de Bitcoin refleja una severa apatía. El vencimiento masivo de opciones ya fue liquidado, pero el activo continúa operando bajo la resistencia de los US$87.000, obligando a replantear el ciclo.
Esta disonancia de precios plantea una pregunta incómoda para el inversor tradicional. Si los vehículos regulados registran entradas de capital constantes todas las semanas, alguien está distribuyendo monedas activamente al mismo ritmo para suprimir cualquier potencial apreciación.
Los datos sugieren una rotación estructural de activos. Los tenedores a largo plazo, conocidos como veteranos del ecosistema, parecen estar utilizando estos flujos corporativos como una conveniente liquidez de salida, tomando ganancias tras años de inactividad.
Un análisis detallado de la distribución demuestra un incremento en la presión vendedora por parte de billeteras antiguas. Según el reporte de mercado de Bitwise, los patrones de gasto reflejan transferencias consistentes dirigidas hacia plataformas de intercambio centralizadas.
La realidad del flujo pasivo
Esta transferencia de riqueza desde los pioneros hacia los gestores de fondos altera la dinámica estructural. Las métricas de la cadena evidencian que el volumen de venta absorbe eficientemente cada ola de compras generada pasivamente por Wall Street.
Por otro lado, la estructura de derivados añade presión adicional tras recientes eventos de liquidación. Los contratos abiertos muestran posiciones marcadamente cautelosas. Los datos oficiales de volumen del CME validan una reducción clara en el apetito por riesgo apalancado.
El mercado ya no opera en el vacío de la liquidez infinita vista en años anteriores. El entorno macroeconómico actual ejerce una gravedad ineludible sobre cualquier activo de riesgo, independientemente de su estructura de escasez matemáticamente programada.
Las condiciones financieras globales limitan drásticamente la expansión de los múltiplos de valoración. Con los responsables de la política monetaria manteniendo una postura restrictiva, el costo de oportunidad alcanza máximos de varias décadas para los portafolios corporativos.
El mercado de deuda gubernamental ofrece rendimientos demasiado atractivos para ser ignorados por el capital institucional. Los datos del Tesoro de Estados Unidos muestran los bonos a corto plazo rindiendo cerca del cinco por ciento, un ancla formidable.
Esta rentabilidad libre de riesgo compite directamente por la liquidez que fluiría hacia ecosistemas alternativos. Mientras las proyecciones oficiales de la Reserva Federal anticipen tasas altas prolongadas, el crecimiento orgánico enfrentará fuertes vientos en contra.
La combinación de toma de ganancias por entidades antiguas y un entorno monetario restrictivo crea un techo sólido. El flujo de los fondos actúa como un amortiguador de caídas temporales, no necesariamente como un catalizador de ruptura alcista.
Acumulación y ciclos retrasados
Quienes sostienen una visión contraria argumentan que la consolidación lateral es una fase natural de acumulación. Bajo esta óptica, los administradores prefieren adquirir posiciones mediante mesas extrabursátiles para evitar un impacto inmediato en el precio al contado.
Esta perspectiva sugiere que el choque de oferta se encuentra transitoriamente retrasado por la disponibilidad de monedas antiguas. Una vez que esta liquidez de salida se agote por completo, el flujo constante debería presionar las cotizaciones al alza.
Este argumento mantiene una validez estructural lógica. En el pasado, las transiciones entre el dominio minorista y la adopción institucional requirieron fases de consolidación lateral prolongada para transferir el suministro circulante hacia manos más fuertes y menos reactivas.
Sin embargo, la vigencia de este contrapunto depende de una variable externa crucial: la persistencia ininterrumpida del flujo de entrada. Si los retornos ajustados al riesgo disminuyen, la asignación sistemática de capital corporativo podría detenerse abruptamente este trimestre.
Lo que invalidaría la tesis de debilidad actual sería una ruptura clara de la resistencia acompañada de una expansión del crédito global. Una reducción sorpresiva de las tasas de interés cambiaría instantáneamente la preferencia de liquidez de los inversores.
Hasta que ese cambio macroeconómico ocurra, la creencia de que las compras pasivas garantizan por sí solas ganancias parabólicas carece de fundamento empírico. El capital pasivo compra escasez, pero requiere condiciones expansivas para poder multiplicarse agresivamente en meses.
La dinámica observada obliga a reevaluar urgentemente los modelos de valoración recientes. La estructura demuestra que la liquidez de entrada está siendo perfectamente neutralizada por la paciencia calculadora de quienes adquirieron posiciones hace cinco o diez años atrás.
El volumen de operaciones confirma constantemente esta migración metódica de la oferta. Las monedas maduras están encontrando un nuevo hogar en bóvedas custodiadas, pero a costa de sacrificar la volatilidad que atraía al capital especulativo minorista.
El agotamiento de los compradores marginales se vuelve evidente al analizar los libros de órdenes en intercambios principales. Las paredes de venta absorben demanda institucional sin permitir descubrimientos de precio superiores durante las sesiones de negociación de mayor volumen.
Esta interacción entre oferta estática y demanda pasiva genera una compresión notable de la volatilidad. Los operadores de opciones ajustan sus primas asumiendo que las fluctuaciones extremas serán contenidas por las constantes entradas de los productos cotizados regulados.
La maduración técnica de este ecosistema financiero implica aceptar rendimientos asimétricos progresivamente menores. La tesis del dinero institucional actuando como combustible inmediato es reemplazada paulatinamente por la realidad de un activo comportándose como un producto básico tradicional.
Las expectativas operativas de los inversores deben ajustarse a este nuevo paradigma restrictivo. Asumir que la simple existencia de productos regulados elimina las contracciones de mercado es un error analítico que ignora los fundamentos básicos de la oferta monetaria global.
El flujo corporativo, aunque masivo en términos nominales, representa solo una fracción del suministro total disponible para negociar. Mientras las carteras antiguas mantengan saldos listos para ser distribuidos, el precio continuará enfrentando una resistencia superior sostenida.
Si los rendimientos de la deuda soberana estadounidense permanecen sobre el umbral del cuatro por ciento durante los próximos dos trimestres, la absorción paulatina de monedas antiguas mantendrá las cotizaciones estancadas firmemente por debajo de los niveles de resistencia previos.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.