¿Están las yield-bearing stablecoins destruyendo a los bancos o protegen su oligopolio?
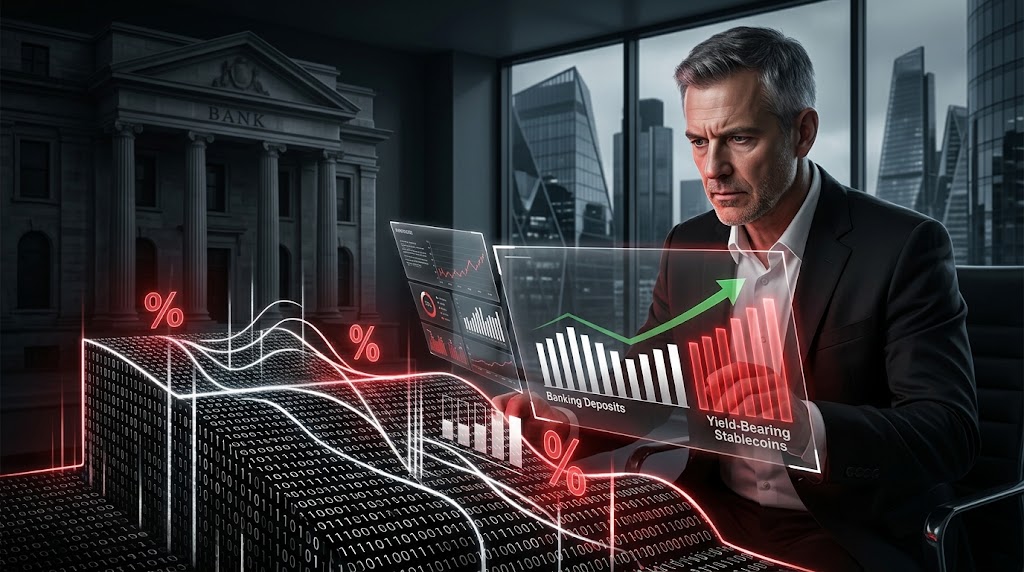
Las instituciones financieras tradicionales sostienen que los activos digitales con rendimiento drenan el crédito productivo. Sin embargo, el reciente informe del Consejo de Asesores de la Casa Blanca demuestra que prohibir los rendimientos apenas aumentaría el crédito bancario en un 0,02%.
El argumento corporativo sostiene que remunerar estos saldos desestabiliza las cuentas corrientes ordinarias. Esta postura encubre la reticencia del sector a retribuir el ahorro tras varios ejercicios de tipos elevados, priorizando la preservación de márgenes de intermediación extraordinarios sobre la competencia.
El marco normativo cobró relevancia tras la aprobación de la Ley GENIUS en julio de 2025, que exigió reservas íntegras pero vetó el interés directo de los emisores. El Congreso debate ahora extender esa prohibición a cualquier producto derivado vinculado al rendimiento.
La cuantificación económica del Consejo de Asesores desmiente un impacto masivo en la economía real. Eliminar el rendimiento solo añadiría 2.100 millones de dólares en préstamos agregados, mientras que las entidades comunitarias captarían apenas 500 millones, equivalente a un marginal 0,026%.
La respuesta del mercado evidencia que los usuarios buscan eficiencia en la gestión de tesorería. El desplazamiento de las stablecoins tradicionales hacia instrumentos que transmiten retornos reales refleja la necesidad de proteger el poder adquisitivo frente a la depreciación monetaria y comisiones bancarias.
El reciclaje de liquidez frente al mito de la fuga
Para evaluar la tesis de la destrucción de balances, es imprescindible examinar la composición de las reservas. Los emisores regulados no esconden el capital bajo el colchón; respaldan sus pasivos casi en su totalidad con deuda pública a muy corto plazo y depósitos institucionales.
Cuando un depositante transfiere dólares hacia un activo digital con rendimiento, el emisor adquiere títulos del Tesoro. El Estado gasta inmediatamente esos recursos, reinyectándolos al circuito bancario, como detalla el análisis de la Reserva Federal sobre la transmisión de liquidez y desintermediación.
Este reciclaje de liquidez significa que el dinero no abandona el sistema financiero global. Los fondos fluyen desde cuentas de ahorro estáticas hacia tenedores de deuda pública y contratistas del gobierno, quienes vuelven a depositar el capital en entidades bancarias comerciales.
Asimismo, bajo el régimen de reservas abundantes establecido por la Reserva Federal, la capacidad de concesión de préstamos no está constreñida por los depósitos pasivos. Los bancos crean crédito evaluando la solvencia del prestatario y satisfaciendo requerimientos de capital regulatorio.
El escenario actual presenta similitudes evidentes con la década de 1970, cuando nacieron los primeros fondos monetarios comunes. En aquella época, los bancos denunciaron que la captación de ahorro fuera de las ventanillas destruiría la financiación hipotecaria y comercial.
Los precedentes desmintieron esos pronósticos gremiales. La banca aprendió a competir mediante instrumentos mayoristas y modernizó sus canales operativos sin comprometer el volumen global de crédito productivo destinado a hogares y empresas.
Hoy asistimos a una actualización técnica similar. Mediante la definición de stablecoins con rendimiento, la infraestructura de pagos transfiere el rendimiento del colateral de forma automática, eliminando capas de intermediarios que antes retenían la mayor parte del beneficio financiero.
La defensa corporativa del margen neto bancario
Existen, no obstante, argumentos atendibles por parte del sector bancario. La fricción operativa del sistema tradicional otorgaba estabilidad temporal a los depósitos, mientras que la programabilidad de la cadena de bloques permite transferencias instantáneas ante cualquier alteración de mercado.
Para los bancos pequeños y medianos, la pérdida de depósitos minoristas a bajo coste encarece su estructura de financiación. Sustituir saldos de cuentas corrientes por emisiones de pagarés o préstamos interbancarios reduce su margen y puede restringir el préstamo local.
Esta preocupación fundamenta la postura del Bank Policy Institute, que advierte sobre la fricción en la redistribución del crédito cuando los depósitos se concentran en las grandes entidades custodias de los emisores de stablecoins.
¿Qué invalidaría la tesis de la inocuidad bancaria? Un escenario donde los emisores mantuvieran el 100% de sus reservas bloqueadas en el banco central sin comprar letras, o donde las stablecoins alcanzaran más del 10% de todos los depósitos bancarios nacionales.
Bajo esas condiciones extremas, el modelo de la Casa Blanca proyecta un impacto en préstamos de 531.000 millones de dólares. No obstante, tales supuestos resultan incompatibles con la operativa actual de las tesorerías criptográficas y las regulaciones vigentes.
En el presente, la capitalización agregada de stablecoins ronda los 300.000 millones de dólares, representando solo el 1,7% del sistema. Los datos del balance bancario comercial reflejan que los depósitos bancarios superan los 17 billones de dólares, descartando un daño sistémico inminente.
La prohibición de retornos genera además un perjuicio directo al consumidor. El informe oficial estima un coste neto de bienestar de 800 millones de dólares anuales, donde los costes de la prohibición superan a los hipotéticos beneficios por una proporción de 6,6 a 1.
Asimismo, vetar el rendimiento transferiría aproximadamente 8.500 millones de dólares anuales desde los tenedores de tokens hacia los intermediarios financieros tradicionales. Esta cifra explica por qué el lobby bancario presiona intensamente a los legisladores para restringir la innovación financiera descentralizada.
La oposición a estos instrumentos no responde a la defensa del crédito a las familias, sino a la protección de rentas cautivas. Forzar a los usuarios a mantener depósitos no remunerados penaliza el ahorro e impide la evolución natural de la infraestructura de pagos.
Si la penetración de estos instrumentos programables no supera el 5% de los pasivos bancarios totales y el banco central mantiene el marco de reservas amplias, la oferta crediticia del sector financiero no experimentará contracciones significativas directamente imputables al ecosistema digital.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.