Project Faro y la paradoja del consorcio: por qué 270 millones de dólares no garantizan ganar la guerra de las stablecoins
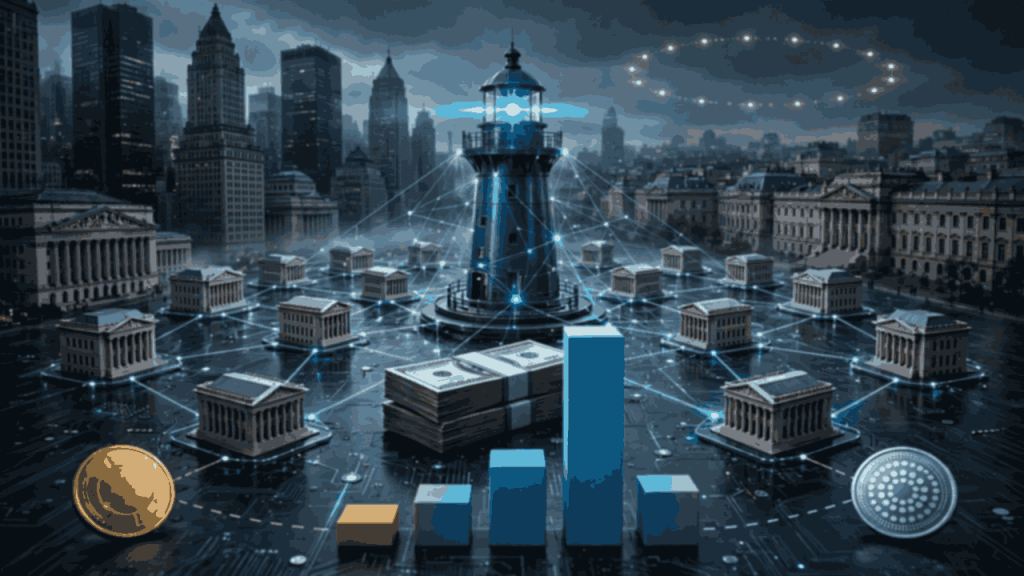
La incursión de la banca global en el mercado de activos digitales marca una inflexión defensiva en los balances institucionales. Con una aportación inicial conjunta de 270 millones de dólares distribuida entre 21 gigantes financieros, el despliegue de Project Faro pretende disputar la hegemonía monetaria digital. Sin embargo, la innovación por comité corporativo suele neutralizar su propio poder de fuego antes de llegar a producción.
Wall Street y las entidades sistémicas europeas asumen que su balance corporativo y cumplimiento normativo bastarán para desbancar a los emisores consolidados. Esta premisa ignora que la liquidez digital responde a factores de composabilidad, neutralidad y velocidad operativa, dinámicas donde el capital bancario tradicional acumulado no compensa la parálisis burocrática inherente a un órgano de decisión multilateral.
Un consorcio compuesto por instituciones como Goldman Sachs, Citi, Santander o BBVA arrastra fricciones de gobernanza desde su génesis. Cada entidad custodia prioridades comerciales divergentes, marcos de apetito de riesgo locales y exigencias regulatorias incompatibles entre jurisdicciones. Diseñar contratos inteligentes donde 21 juntas directivas mantengan poder de veto condena el desarrollo a calendarios interminables.
Frente a esta lentitud estructural, los emisores nativos disfrutan de una ventaja de distribución que ya parece insalvable. El análisis estadístico publicado por Coin Metrics en su reporte de stablecoins refleja que USDT y USDC concentran más del 85% del volumen de liquidación global, operando como capas monetarias sin fricción en decenas de cadenas de bloques.
Mientras los operadores privados ajustan sus parámetros en cuestión de semanas para capturar cuotas de mercado, el consorcio bancario fija su horizonte de emisión para bien entrado 2027. En los mercados descentralizados, un retraso de dieciocho meses equivale a una generación tecnológica completa, periodo en el cual los efectos de red se vuelven irreversibles.
Esta desventaja temporal se agrava por el marco legal emergente. Como demuestra la actualización regulatoria en EE. UU., las plataformas ya adaptaron su infraestructura a los estándares internacionales sin requerir la creación de un nuevo vehículo de liquidación interbancario para seguir operando con solvencia y cumplimiento.
La trampa de la fragmentación y el control permisionado
La conducta de los propios integrantes del consorcio delata una profunda falta de convicción estratégica unificada. Lejos de concentrar sus esfuerzos en un estándar único, varias de estas firmas mantienen participaciones cruzadas simultáneas en iniciativas competidoras como Open USD o la red europea Qivalis. Esta diversificación evidencia que los bancos conciben el proyecto como una cobertura de riesgo ante la fuga de depósitos comerciales.
La divergencia operativa entre el sistema tradicional y las redes abiertas constituye una barrera estructural insuperable. Tal como revelan los datos sectoriales, el dinero que nunca duerme procesa la inmensa mayoría de sus transacciones fuera de los horarios convencionales, demostrando que la demanda global exige canales continuos e independientes de cámaras de compensación centralizadas.
El informe de supervisión monetaria elaborado por el Financial Stability Board en sus recomendaciones sobre stablecoins subraya que la interoperabilidad transfronteriza demanda estándares técnicos abiertos, una cualidad que choca frontalmente con la arquitectura cerrada y sujeta a listas blancas que proyectan las entidades bancarias tradicionales.
El usuario final de Web3, las pasarelas de pago de comercio electrónico y los protocolos descentralizados rechazan por diseño los activos con censura discrecional. Si un token requiere autorización previa de cumplimiento para transferirse entre billeteras no custodiadas, pierde de inmediato su utilidad como colateral dentro de las finanzas descentralizadas.
Los precedentes históricos demuestran la ineficacia de los cárteles tecnológicos en el sector financiero. El caso de consorcios bancarios pasados como R3 Corda ilustra cómo las plataformas cerradas terminan relegadas a proyectos piloto internos, incapaces de generar adopción orgánica frente a redes públicas globales como Ethereum, Tron o Solana.
Por otra parte, la documentación técnica emitida por el Banco Central Europeo sobre dinero mayorista constata que los bancos prefieren limitar el uso de registros distribuidos a la liquidación interbancaria mayorista, eludiendo deliberadamente la emisión de instrumentos minoristas que puedan canibalizar su propio margen de intermediación por depósitos a la vista.
Liquidación interbancaria bajo una etiqueta comercial engañosa
El contrapunto favorable al consorcio sostiene que la garantía institucional de bancos regulados atraerá a tesorerías corporativas del Fortune 500 reacias al riesgo contraparte de firmas cripto. Desde esta perspectiva, una stablecoin respaldada por depósitos federalmente asegurados ofrecería un refugio cualitativo superior ante eventos de desanclaje de mercado.
Esta hipótesis resulta válida únicamente para liquidaciones cerradas entre empresas que ya operan dentro del perímetro regulado tradicional. Pierde todo sustento empírico en la economía transfronteriza y en el comercio digital nativo, donde las redes de liquidación cerradas son percibidas como una simple versión digitalizada del anticuado sistema SWIFT.
Si Project Faro debuta en el mercado manteniendo requisitos de identidad permisionada a nivel de contrato inteligente que impidan su integración sin permisos en protocolos descentralizados, su volumen de transacción transfronterizo no superará el 3% de la liquidez total circulante frente a Tether y Circle durante sus primeros doce meses de operación.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.