Smart Lending Vaults: ¿más eficiencia o una nueva capa de riesgo?
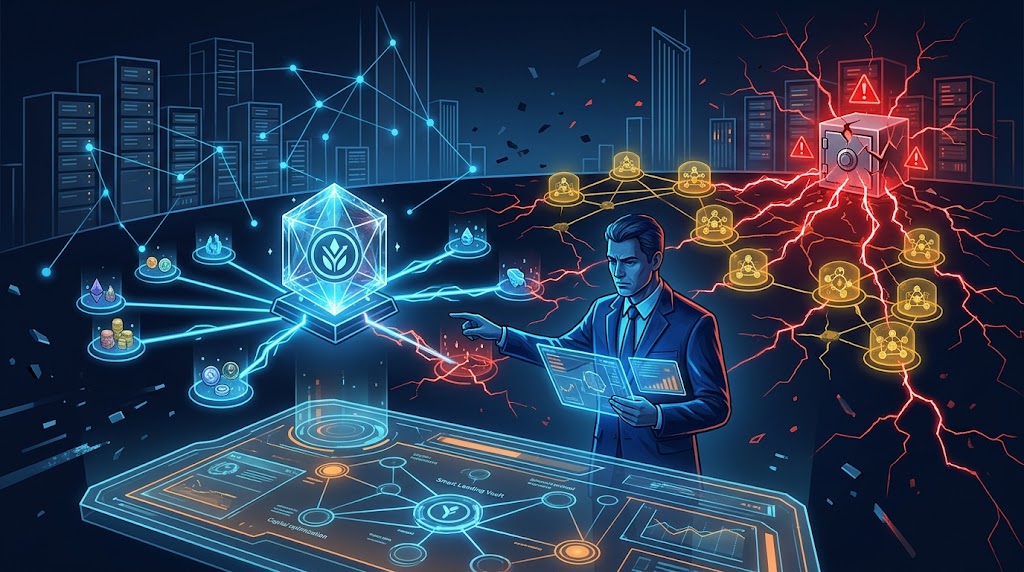
Los administradores de liquidez automatizados prometen maximizar rendimientos crediticios mediante el estándar técnico de bóvedas ERC-4626. Sin embargo, concentrar asignaciones en sistemas algorítmicos traslada la custodia hacia intermediarios de software que amplifican la fragilidad operativa del crédito distribuido.
La promesa de optimizar tasas pasivas oculta que la delegación algorítmica genera un vector de riesgo centralizado. La absorción de capital por bóvedas autónomas redefine el crédito dentro del ecosistema DeFi, donde la liquidez persigue márgenes mínimos asumiendo contagios estructurales imprevistos.
El sector crediticio tradicional dependía de piscinas comunes donde cada activo compartía pérdidas. Frente a ese modelo, arquitecturas recientes promueven aislar mercados para evitar insolvencias cruzadas, delegando la selección de prestatarios en agentes profesionales que reasignan saldos según modelos cuantitativos predefinidos.
Documentos formales como el diseño modular de Morpho Blue demuestran que separar parámetros de riesgo reduce la complejidad del núcleo. No obstante, al colocar bóvedas de optimización sobre estos mercados aislados, la diversificación se vuelve ilusoria si el mismo gestor asigna capital a pares interconectados.
Los usuarios minoristas asumen un riesgo sistémico por delegación pasiva cuando confían en algoritmos de rebalanceo continuo. Si una garantía secundaria pierde paridad rápidamente, la velocidad de retiro automatizado puede drenar primero los mercados más seguros, dejando a los depositantes rezagados expuestos a deuda incobrable.
La composabilidad permite que una bóveda redistribuya depósitos entre múltiples protocolos en segundos. Esta dinámica reduce diferenciales de rendimiento entre plataformas, pero acelera la transmisión de tensiones de liquidez cuando los prestatarios institucionales enfrentan ajustes repentinos en sus márgenes de garantía.
Durante el ciclo de 2022, las liquidaciones en cadena demostraron que la interdependencia de deuda penaliza la falta de transparencia. En marzo de 2023, la vulnerabilidad en Euler Finance provocó pérdidas por 197 millones de dólares debido a interacciones imprevistas entre donaciones de balance y liquidaciones internas.
Al contrastar con los parámetros del protocolo Aave V3, que implementó límites de aislamiento y modo de alta eficiencia para mitigar colaterales riesgosos, las bóvedas externas agregan otra capa de gobernanza. Si ese comité externo comete un error de modelado, los cortafuegos del protocolo base resultan ineficaces.
Mecanismos de reasignación y vectores de contagio crediticio
Las estrategias automatizadas generan una dependencia crítica de curadores externos, quienes deciden qué mercados reciben liquidez y qué límites asignar a cada colateral. Esta estructura replica los comités de crédito bancarios tradicionales, pero sin reservas fraccionarias auditadas ni garantías institucionales de última instancia.
A diferencia de una cuenta de depósito supervisada, el usuario común carece de herramientas para evaluar si el modelo matemático subyacente ponderó correctamente los oráculos de precios. La velocidad del rebalanceo automatizado prioriza el rendimiento nominal sobre la solidez intrínseca de los activos colaterales aceptados.
En la tecnología blockchain, la inmutabilidad de las transacciones significa que un colapso en cascada no puede pausarse mediante intervención discrecional externa. Una orden errónea de asignación ejecutada por contrato inteligente agota la liquidez disponible antes de que los proveedores de fondos identifiquen el desequilibrio contable.
Como establecía la especificación técnica original de Compound, las tasas de interés se equilibran mediante curvas de utilización estrictas. Cuando las bóvedas desplazan millones de dólares entre piscinas para capturar décimas de punto porcentual, alteran abruptamente los costos de endeudamiento para todos los participantes del mercado.
La concentración de capital en un número reducido de operadores de bóvedas crea puntos únicos de falla conceptual. Aunque los contratos individuales sean auditados, la interacción dinámica entre oráculos descentralizados, liquidadores externos y algoritmos de reasignación introduce escenarios de riesgo no contemplados en pruebas de esfuerzo estáticas.
El arbitraje algorítmico entre mercados de deuda suele considerarse un catalizador de eficiencia asignativa. Sin embargo, en situaciones de volatilidad extrema, este arbitraje actúa como transmisor de contagio, trasladando el estrés financiero desde colaterales ilíquidos hacia mercados con activos de alta calidad crediticia.
La eficiencia del capital frente a la solidez estructural
Quienes defienden los gestores automatizados argumentan que reducen significativamente los costes de transacción para los usuarios particulares. Además, señalan que permiten a los mercados de crédito secundarios captar liquidez sin requerir votaciones de gobernanza lentas, optimizando el uso del capital disponible de forma transparente.
Esta postura es técnicamente válida porque la fragmentación del crédito genera ineficiencias severas en ecosistemas multicadena. La agregación mediante bóvedas programables elimina la necesidad de monitoreo manual continuo, democratizando estrategias de tesorería que antes estaban reservadas a inversores con infraestructura algorítmica propia.
La tesis de que estas bóvedas añaden un riesgo sistémico se invalidaría si los modelos de curaduría demuestran absorber caídas superiores al 50% en colaterales sintéticos sin generar deudas incobrables ni congelar retiros durante periodos prolongados de liquidación forzada en los mercados primarios.
Hasta el momento, los datos revelan que la liquidez tiende a agruparse en estrategias con perfiles de rentabilidad similares, amplificando la correlación entre protocolos teóricamente independientes. Esta sincronización socava los beneficios teóricos de diversificación que prometen los folletos técnicos a los ahorradores.
La dependencia de oráculos sintéticos representa otra debilidad subestimada por los gestores de bóvedas. Si un proveedor de datos experimenta latencia durante una liquidación masiva, el algoritmo de reasignación puede suministrar fondos a mercados insolventes antes de detectar la depreciación real del activo subyacente.
El modelo actual traslada la responsabilidad del análisis crediticio desde el protocolo base hacia curadores privados cuyo incentivo económico está vinculado al volumen gestionado. Esta asimetría incentiva asumir riesgos marginales para ofrecer tasas atractivas en periodos de baja volatilidad macroeconómica.
Si el volumen de depósitos delegados en bóvedas supera el 40% de la liquidez total en mercados de préstamo primarios y la volatilidad anualizada del colateral principal excede el 80%, las pérdidas acumuladas por liquidaciones fallidas tenderán a concentrarse en las bóvedas con menor diversidad de curadores independientes.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.