El talón de Aquiles de las stablecoins en América Latina frente a la liquidez fiat
América Latina consolidó una dependencia crítica hacia el dólar digital como cobertura frente a la devaluación sostenida. Sin embargo, la ilusión de descentralización financiera esconde una fragilidad estructural que expone a millones de usuarios a riesgos sistémicos no advertidos dentro de sus billeteras cotidianas.
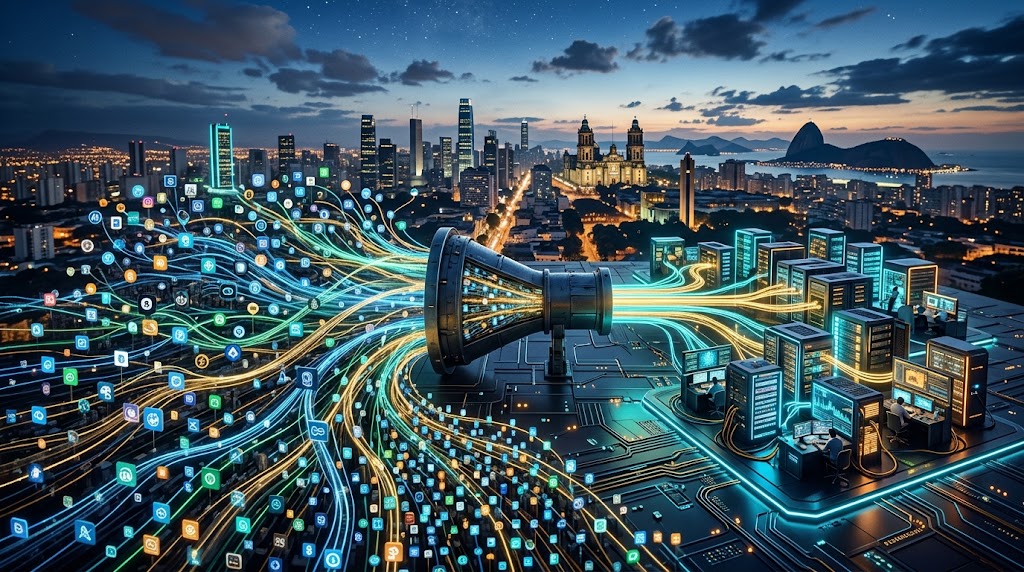
El reciente informe conjunto de Varys Capital y Verda Ventures revela una asimetría alarmante en el mercado regional: aunque existen casi 500 aplicaciones operando, apenas 16 mesas especializadas controlan la liquidez mayorista institucional requerida para liquidar operaciones en monedas locales.
Esta concentración genera un embudo técnico severo. Toda la actividad minorista que busca transformar saldos digitales en dinero de curso legal termina convergiendo en un grupo extremadamente reducido de proveedores cambiarios que absorben la totalidad del riesgo crediticio regional.
Según las métricas de transferencias del Chainalysis Geography of Cryptocurrency Report, las monedas estables representan más del 32% del valor transfronterizo recibido en la región, superando con creces la media de transferencias observada en los mercados desarrollados.
Los usuarios perciben que poseen liquidez garantizada en dólares. En la práctica, cada transacción depende de que esas 16 entidades mantengan activas sus cuentas en la banca comercial tradicional, un canal siempre susceptible a presiones regulatorias o cancelaciones imprevistas de servicio.
El dilema de fondo reside en el denominado “problema de las salidas”. Mientras la interfaz de usuario proyecta soberanía monetaria y libre convertibilidad, el paso final hacia pesos o reales depende de conexiones bancarias tradicionales estrictamente centralizadas.
Esta limitación contrasta con las promesas de reducción de costos corporativos, un aspecto analizado al evaluar si pueden las stablecoins ayudar a ahorrar gastos transaccionales a los comercios minoristas de forma verdaderamente escalable y autónoma.
La fragilidad invisible del puente bancario
El antecedente directo de este estrangulamiento ocurrió durante el descalabro bancario estadounidense de marzo de 2023. Informes publicados por la Federal Reserve Bank of Boston documentaron cómo la interrupción operativa de entidades intermediarias paralizó de inmediato las transferencias institucionales de reservas en activos digitales.
Si un proveedor mayorista pierde su acceso a cuentas comerciales, el efecto dominó es automático. Las aplicaciones minoristas deben congelar retiros temporales, los diferenciales cambiarios entre compra y venta se disparan abruptamente y los fondos en tránsito quedan retenidos.
Un episodio similar en América Latina paralizaría economías domésticas y pagos de nómina en cuestión de horas. En países con inflación de dos o tres dígitos, la incapacidad de convertir stablecoins en efectivo paraliza cadenas de suministros comerciales completas.
Existen analistas del sector fintech que defienden este modelo concentrado. Argumentan que agrupar volumen en 16 contrapartes optimiza los costos operativos, mejora la eficiencia del cumplimiento tributario y simplifica los estrictos requerimientos de prevención contra el lavado de dinero.
Para estos operadores, construir infraestructuras de cumplimiento independientes en 500 billeteras distintas fragmentaría el capital disponible. Afirman que la especialización mayorista permite a las plataformas pequeñas competir comercialmente ofreciendo costos menores de transacción hacia el usuario final.
Esta postura favorable perdería validez si la banca corresponsal internacional endurece unilateralmente sus políticas de desintermediación financiera. Si los bancos centrales locales deciden bloquear cuentas de liquidación a los mayoristas, el sistema carece por completo de redundancia operativa.
Respuestas regulatorias y límites estructurales
Frente a esta concentración privada, ciertas instituciones evalúan alternativas públicas o híbridas. No obstante, iniciativas tradicionales muestran limitaciones, evidenciadas en por qué el reto de las stablecoins bancarias se enfoca en ganar adopción real frente al dinero programable preexistente.
La regulación bancaria local impone barreras de entrada enormes que desincentivan la apertura de nuevas mesas de dinero. Un reporte técnico del Fondo Monetario Internacional advierte que los diferenciales de liquidez en monedas periféricas multiplican los costos de cobertura cambiaria institucional.
Por ello, la aparición de nuevos competidores mayoristas es un proceso lento y costoso. Ninguna billetera digital pequeña cuenta con el balance patrimonial ni con las licencias requeridas para asumir el rol de creador de mercado mayorista directo.
Los usuarios comunes asumen de forma inconsciente un riesgo de contraparte corporativo mientras creen tener protección criptográfica. La promesa de autonomía financiera se extingue en el instante en que el dinero debe pagar bienes del mundo real.
Si las entidades supervisoras imponen auditorías concurrentes a los flujos mayoristas, la brecha cambiaria entre stablecoins y efectivo local podría ensancharse de un 1% habitual a más del 15% en un solo día, revelando la verdadera prima de liquidez en la región.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.