El sheriff no oficial del dólar: Tether, la geopolítica de las sanciones y el fin del mito neutral
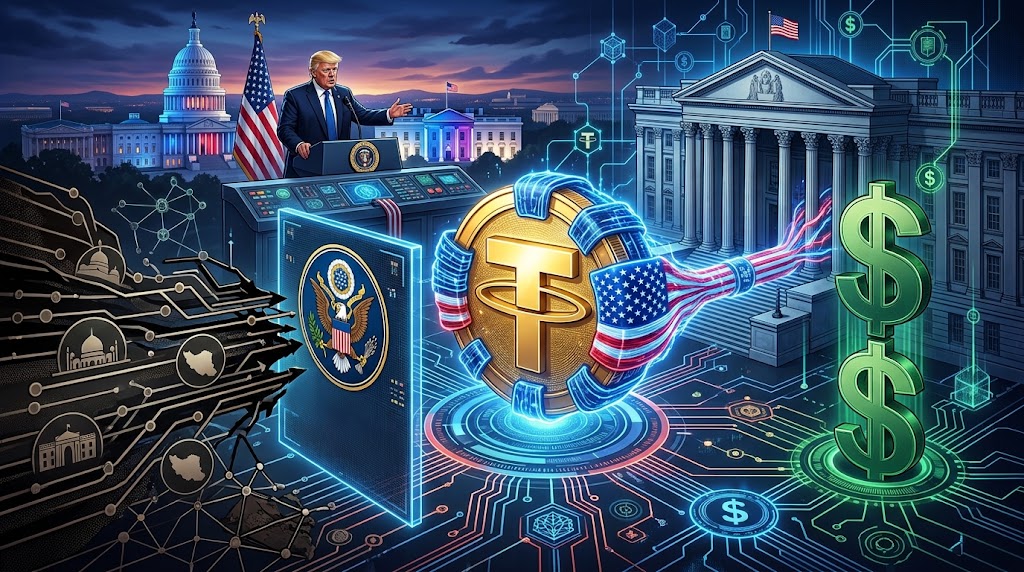
La industria criptográfica construyó su prestigio sobre la promesa de transacciones sin fronteras ni permisos. Sin embargo, Tether actúa hoy abiertamente como un brazo ejecutor de sanciones financieras al servicio de los intereses estratégicos de Washington.
El bloqueo voluntario de 550 millones de dólares en USDT vinculados a Teherán desmantela la presunción de neutralidad. Esta intervención cobra relevancia porque coincide con una intensificación de las medidas punitivas estadounidenses contra los canales comerciales iraníes.
La cifra acumulada de fondos inmovilizados por la compañía supera los 4.900 millones de dólares en diversas jurisdicciones. Este volumen sitúa a un emisor privado extraterritorial como un colaborador más estricto que muchas entidades bancarias convencionales.
Lejos de operar en la clandestinidad, la empresa responde de manera inmediata a los mandatos de la Oficina de Control de Activos Extranjeros. El emisor congela direcciones en cadena antes de que los fondos puedan migrar hacia canales fiduciarios.
Esta relación funcional ocurre en un contexto de persistente presión regulatoria sobre intermediarios financieros, donde comités del Senado estadounidense exigen explicaciones detalladas sobre el uso de activos digitales en redes de intercambio paralelas.
La arquitectura tecnológica del control financiero
El diseño técnico de las principales redes anfitrionas, como Tron y Ethereum, desmiente la noción de inmutabilidad en las monedas estables. Los contratos inteligentes de USDT contienen rutinas de bloqueo que anulan la disponibilidad del saldo con una sola transacción.
A diferencia del dinero físico, que preserva el anonimato táctico entre las partes, el registro distribuido documenta cada movimiento de capital. Cualquier dirección vinculada a transacciones sospechosas queda marcada de forma permanente en la contabilidad pública del protocolo.
Las herramientas forenses explotan esta transparencia algorítmica para facilitar el rastreo de billeteras sancionadas iraníes, identificando agrupaciones de activos con un nivel de detalle inalcanzable en el sistema bancario tradicional.
Esta trazabilidad transforma a la moneda digital en un instrumento de vigilancia superior. El emisor no requiere autorización judicial previa para ejecutar una orden administrativa externa, privando a los usuarios afectados de cualquier mecanismo inmediato de apelación procesal.
El paralelismo con el mercado de eurodólares de la década de 1960 resulta esclarecedor. Aquellos depósitos extraterritoriales expandieron el alcance de la divisa estadounidense fuera de su jurisdicción doméstica, consolidando su uso global en lugar de debilitarlo estructuralmente.
USDT replica ese fenómeno bajo un formato programable. Su circulación internacional amplía la hegemonía monetaria de Washington en economías emergentes, mientras ofrece a los reguladores un botón de bloqueo centralizado que jamás existió en el mercado del dinero fiduciario.
Este mecanismo valida las directrices de la evaluación de riesgos por ilícitos publicada por el Departamento del Tesoro, la cual subraya que la concentración de liquidez en emisores regulables facilita la intervención estatal oportuna.
El debate entre evasión y disciplina geopolítica
Quienes critican esta interpretación argumentan que las monedas estables continúan sirviendo como vehículos de evasión antes de que intervengan las autoridades. Señalan que las transacciones entre particulares permiten liquidaciones inmediatas que escapan al control previo de las instituciones financieras.
Esta objeción tiene sustento fáctico, pues la congelación de activos ocurre casi siempre de manera retrospectiva. Mientras los organismos de inteligencia completan sus pesquisas, los fondos ilícitos pueden ser transferidos múltiples veces a través de plataformas descentralizadas.
Sin embargo, la efectividad final de tales maniobras queda desbaratada mediante operativos de confiscación de criptoactivos, donde las agencias gubernamentales recuperan saldos millonarios al coordinar acciones directas con los administradores de los contratos inteligentes.
La cooperación de Tether responde primordialmente a un imperativo de supervivencia corporativa. Al mantener la mayor parte de su respaldo contable en deuda soberana estadounidense mediante letras del Tesoro, la compañía depende por completo de la tolerancia del sistema financiero norteamericano.
Desobedecer una instrucción de la OFAC significaría la desconexión inmediata de sus custodios bancarios y la liquidación de sus reservas. Esta subordinación estructural convierte al emisor en un agente auxiliar de la política exterior de Washington, sin requerir presupuesto público.
Esta realidad debilita los argumentos a favor de una moneda digital de banco central emitida por la Reserva Federal. Un dólar soberano oficial enfrentaría intensas disputas legislativas sobre privacidad ciudadana, mientras las entidades privadas ya aplican censura financiera de forma eficaz.
La tesis de la subordinación quedaría refutada si los mercados sancionados lograran reemplazar masivamente a USDT con activos descentralizados inmunes a bloqueos remotos, o si consolidaran redes comerciales basadas exclusivamente en monedas fiduciarias alternativas sin exposición al dólar.
No obstante, la profunda liquidez internacional del activo y su paridad cambiaria continúan atrayendo a operadores de todo el mundo. Esa dependencia operativa refuerza el poder coercitivo de los reguladores estadounidenses sobre corredores transfronterizos no bancarizados.
La noción fundacional de activos digitales neutrales e inmunes a la interferencia estatal queda desprovista de sustento en el sector de las monedas estables. El ecosistema ha integrado los mecanismos de fiscalización que pretendía eludir en sus orígenes doctrinarios.
Si el Departamento del Tesoro incrementa las órdenes de exclusión sobre billeteras sospechosas y los emisores privados mantienen una tasa de respuesta inferior a veinticuatro horas, el porcentaje de transacciones sancionadas en USDT se reducirá sensiblemente frente a canales fiduciarios cerrados.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.