La trampa de Wall Street y el despertar on-chain ante la especulación minorista
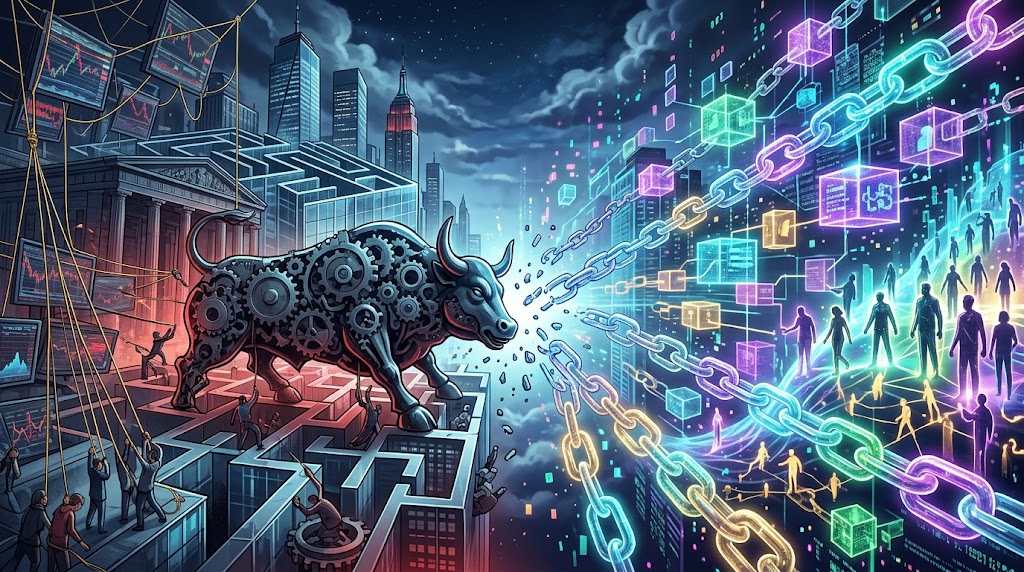
El modelo tradicional de capitalización bursátil atraviesa una crisis de legitimidad que Jeff Yan, fundador de Hyperliquid, define como una asimetría estructural: las rondas de capital privado absorben las fases de mayor crecimiento exponencial de las empresas, relegando a las ofertas públicas iniciales como simples mecanismos donde los fondos de riesgo transfieren activos sobrevaluados a los inversores minoristas.
Frente a esa dinámica extractiva, la infraestructura descentralizada propone libros de órdenes en cadena y liquidación instantánea las veinticuatro horas del día para eliminar intermediarios corporativos.
Esta fricción técnica ya no opera en los márgenes del ecosistema digital, sino que disputa flujos de liquidez institucional de forma directa contra los centros financieros tradicionales. Informes oficiales publicados por la Financial Stability Board constatan cómo los protocolos desintermediados han alcanzado una profundidad transaccional capaz de alterar los canales de transmisión monetaria global. Como respuesta a esta presión competitiva, operadores tradicionales como el Intercontinental Exchange han establecido alianzas estratégicas orientadas a la tokenización de activos para habilitar negociación continua durante todo el año.
La transición desde los recintos cerrados hacia una arquitectura financiera programable plantea una interrogante estructural sobre la distribución del capital. Si el acceso irrestricto a los derivados sintéticos sustituye la debida diligencia por incentivos de juego de suma cero, la apertura operativa corre el riesgo de convertir el descubrimiento de precios en una espiral especulativa perpetua.
La respuesta de las bolsas tradicionales ante la liquidez programable
La aceleración operativa de los contratos perpetuos en libros de órdenes transparentes obligó a las bolsas institucionales a replantear su infraestructura. Cuando plataformas basadas en capas dedicadas de consenso procesan volúmenes diarios superiores a miles de millones de dólares sin cámaras de compensación centralizadas, los intermediarios pierden la justificación técnica de sus comisiones de corretaje. La automatización del emparejamiento de órdenes reduce la fricción transaccional a fracciones de segundo, desafiando la hegemonía de Wall Street.
Esta transformación operativa condujo a que la New York Stock Exchange presentara ante los reguladores solicitudes formales para habilitar negociación de acciones durante veintidós horas continuas diarias. Dicha iniciativa corporativa, documentada en los registros oficiales de la Securities and Exchange Commission, confirma que las bolsas convencionales necesitan replicar la disponibilidad ininterrumpida de los entornos distribuidos para evitar la migración masiva de capital hacia sistemas sin horarios fijos.
La asimilación de estos rieles técnicos por parte de conglomerados financieros confirma la madurez operativa de la DeFi, demostrando que la eliminación de custodios representa una mejora en eficiencia de compensación. Sin embargo, este avance no resuelve la vulnerabilidad de los usuarios no sofisticados frente a la volatilidad intradía de los derivados complejos.
Eficiencia de liquidación frente a la trampa del apalancamiento continuo
El argumento a favor de los intercambios descentralizados sostiene que la transparencia absoluta nivela el terreno de juego al erradicar los privilegios de acceso reservado que dominan la banca de inversión. Al suprimir el filtro selectivo del capital de riesgo, cualquier operador con conexión a la red puede acceder a instrumentos de cobertura avanzados sin depender de la aprobación de un intermediario bancario.
No obstante, la evidencia empírica demuestra que la arquitectura del apalancamiento perpetuo favorece primordialmente a los creadores de mercado automatizados y a los algoritmos de alta frecuencia. En un entorno donde las tasas de financiación fluctúan cada hora y las liquidaciones se ejecutan de forma matemática mediante contratos inteligentes, los operadores minoristas asumen volatilidades extremas. Un análisis exhaustivo del Bank for International Settlements determinó que la mayoría de los usuarios no profesionales en aplicaciones desintermediadas sufren pérdidas sistemáticas frente a entidades profesionales especializadas en extracción de valor máximo por bloque.
Quienes defienden este paradigma argumentan que la volatilidad es simplemente el costo inherente de un entorno sin rescates estatales ni subsidios gubernamentales. Desde esta perspectiva analítica, el protocolo no tiene el mandato moral de proteger al inversor de sus propias decisiones, sino únicamente el de garantizar que el código se ejecute de manera determinista, neutral y sin censura alguna.
Esta tesis quedaría invalidada si los contratos inteligentes fallan en absorber perturbaciones sistémicas sin recurrir a la suspensión unilateral de retiros o a bifurcaciones forzadas de la red de consenso. Si la eliminación de intermediarios solo transfiere las comisiones de corretaje hacia arbitrajistas sofisticados mientras el inversor común agota su capital en liquidaciones automáticas, la promesa de inclusión financiera habrá fracasado.
Si el volumen de derivados descentralizados mantiene un crecimiento sostenido durante los próximos trimestres mientras las tasas de retención de capital del minorista descienden por debajo de los umbrales de la renta variable tradicional, quedará demostrado que los contratos perpetuos operan predominantemente como un esquema de transferencia neta de valor hacia proveedores institucionales de liquidez.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.