El cheque de Trump traerá euforia minorista pero estrangulará a los traders cripto
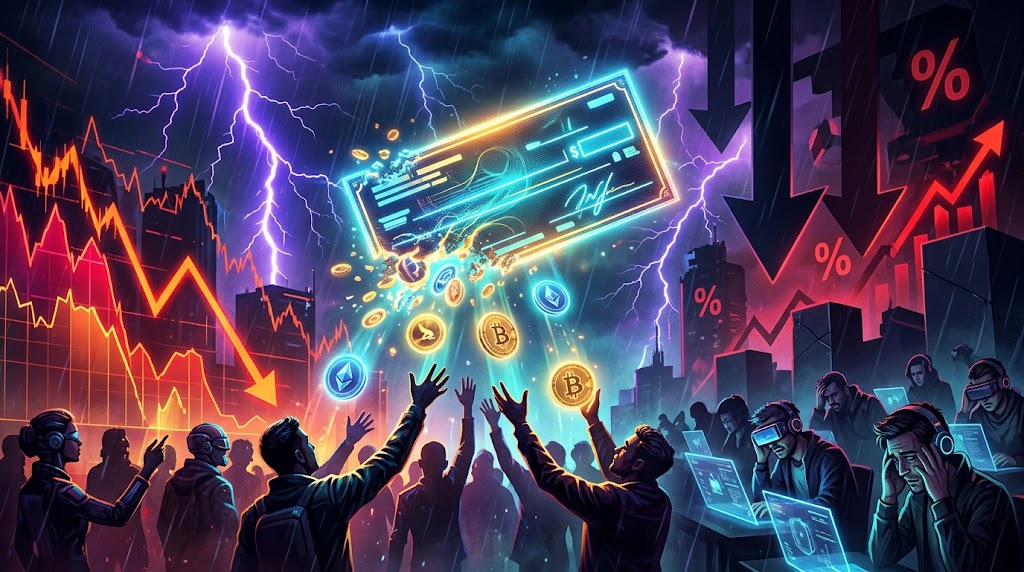
La propuesta de transferir un dividendo propuesto de cinco mil dólares a los ciudadanos estadounidenses provocará un repunte transitorio de compras especulativas en criptoactivos. Sin embargo, este estímulo terminará asfixiando a los operadores apalancados debido al severo endurecimiento monetario que provocará su costo fiscal directo sobre los mercados financieros.
El optimismo general asume que la inyección de efectivo repetirá mecánicamente las subidas de ciclos previos. La urgencia actual reside en que un déficit fiscal de 1,7 billones operará sobre una deuda soberana desbordada, transformando el alivio temporal en una trampa de liquidaciones para las carteras minoristas menos preparadas.
El costo proyectado oscila entre 1 y 1,7 billones de dólares adicionales en compromisos federales directos. A diferencia de programas sociales focalizados, un desembolso universal de esta magnitud altera de golpe el balance fiscal estadounidense y presiona de inmediato la oferta monetaria en circulación.
Para los participantes minoristas, recibir capital sin contraprestación productiva actúa como un incentivo directo hacia activos volátiles. En los mercados descentralizados, este flujo suele dividirse entre la acumulación de Bitcoin como reserva monetaria y la especulación agresiva en contratos derivados de altcoins secundarias de alto riesgo.
Muchos inversores ignoran cómo los promotores políticos combinan la retórica promercado con estrategias de desinversión personal. Un examen detallado sobre la gestión de capital y conflictos cripto expone las discrepancias habituales entre las promesas electorales destinadas a pequeños operadores y la acumulación corporativa institucional.
Durante las primeras semanas tras un reparto universal, los libros de órdenes experimentan una compresión repentina de liquidez vendedora. Las altcoins absorberán liquidez altamente apalancada, empujando las valoraciones de baja capitalización por encima de cualquier fundamento económico real en cuestión de pocas sesiones comerciales.
No obstante, el combustible minorista posee una vida útil sumamente corta. Los operadores que abren contratos de futuros con múltiplos elevados confunden el impulso transitorio con una tendencia estructural duradera, quedando totalmente expuestos en cuanto el volumen de compra inicial comience a desacelerarse de manera irreversible.
Los intercambios centralizados suelen beneficiarse de este incremento abrupto en las comisiones de corretaje. La entrada masiva de depósitos bancarios genera una falsa sensación de soporte alcista que enmascara la fragilidad estructural de las posiciones abiertas por operadores novatos sin coberturas profesionales.
Cuando el flujo de efectivo minorista se agota, las cotizaciones pierden tracción rápidamente. La profundidad de mercado en plataformas secundarias suele reducirse a la mitad, dejando las órdenes de venta a merced de liquidaciones automáticas que aceleran las pérdidas patrimoniales.
Paralelismos del estímulo directo y la trampa inflacionaria
Los precedentes legislativos sustentan este patrón de comportamiento financiero. De acuerdo con los registros de las tres rondas de transferencias directas, el gobierno federal repartió 814.000 millones de dólares mediante pagos individuales de 1.200, 600 y 1.400 dólares entre los años 2020 y 2021.
En aquel período, el ingreso disponible impulsó volúmenes récord en plataformas minoristas y disparó el interés abierto en plataformas cripto. Sin embargo, las condiciones macroeconómicas actuales difieren de manera crítica respecto al escenario de tipos cero imperante durante la crisis sanitaria anterior.
En 2020, la Reserva Federal mantenía compras masivas de bonos y tasas de interés ancladas cerca del cero por ciento. Hoy, cualquier inyección fiscal sobre un mercado laboral ajustado reactiva presiones salariales inmediatas y desata expectativas de precios al consumidor difíciles de anclar.
La noción de que la emisión de cheques representa riqueza neta ignora el mecanismo de transmisión de precios. Cuando billones de dólares persiguen una cantidad fija de bienes y servicios, la degradación del poder adquisitivo destruye con rapidez el beneficio inicial recibido por los hogares.
La evidencia empírica respalda esta correlación directa. En su análisis sobre las presiones inflacionarias del gasto fiscal, los investigadores del Banco de la Reserva Federal de San Francisco demostraron que el estímulo aportó tres puntos de inflación al índice general de precios al consumidor durante ese bienio.
Frente a una aceleración de los índices de precios generada por cheques de cinco mil dólares, la autoridad monetaria carecería de margen para relajar su postura. Por el contrario, se vería obligada a prolongar tasas de interés restrictivas o aplicar aumentos imprevistos.
Un entorno de tasas altas eleva de forma inmediata el costo de endeudamiento para mantener posiciones apalancadas. Las tasas de financiamiento en plataformas de derivados cripto absorben los márgenes de los operadores alcistas, obligándolos a liquidar contratos ante la falta de liquidez renovada.
El endurecimiento crediticio no discrimina entre activos maduros y protocolos experimentales. Aunque Bitcoin suele resistir mejor debido a su oferta inelástica predecible, los ecosistemas de contratos inteligentes sufren contracciones severas en su valor total bloqueado cuando el capital institucional prefiere rendimientos soberanos seguros.
El contrapunto institucional y la divergencia de rendimientos
Existe una postura opuesta que defiende este estímulo. Analistas del sector privado señalan que los aranceles comerciales y la desregulación podrían financiar el gasto sin recurrir a deuda adicional, convirtiendo el excedente en una adopción permanente que beneficie la capitalización de los activos digitales.
Esta hipótesis resulta matemáticamente frágil frente a los balances fiscales oficiales. Según las proyecciones del déficit presupuestario federal publicadas por la Oficina de Presupuesto del Congreso, la recaudación arancelaria es insuficiente para absorber un programa billonario sin expandir sustancialmente la emisión de títulos de deuda.
Una mayor colocación de bonos del Tesoro exige ofrecer rendimientos más altos para captar inversionistas globales. Con los títulos soberanos a corto plazo rindiendo tasas atractivas y libres de riesgo, el gran capital corporativo prefiere la renta fija tradicional sobre los tokens especulativos.
Para que la tesis alcista prevalezca y el estímulo no desencadene una trampa de liquidez, la productividad económica tendría que acelerarse inmediatamente por encima de la tasa de inflación, permitiendo absorber el nuevo circulante sin reactivar el endurecimiento de la Reserva Federal.
Si esa expansión de oferta no ocurre en los primeros trimestres, el diferencial de rendimiento castigará a los activos sin flujo de caja. Mientras Bitcoin puede conservar atractivo por su emisión finita, las redes secundarias sufren fugas de capital hacia instrumentos seguros.
Esta divergencia estratégica entre el discurso público y la asignación prudente se evidencia en cómo grandes patrimonios buscan refugio financiero en bonos tradicionales mientras el público minorista absorbe el riesgo de volatilidad en activos digitales desregulados.
Los operadores que confundan el repunte de depósitos con un ciclo alcista estructural enfrentarán un drenaje de liquidez institucional. Cuando las mesas de dinero migran hacia rendimientos garantizados del Tesoro, la profundidad de mercado desaparece y los libros de compra quedan desprotegidos.
La historia financiera demuestra que la liquidez inyectada por decreto rara vez compensa la pérdida de liquidez estructural. Los participantes que prioricen la euforia sobre la gestión de riesgo terminarán financiando las salidas ordenadas de los grandes fondos de cobertura.
Si el índice de precios al consumidor repunta por encima del 3,5% anual tras la entrega de los fondos y los bonos soberanos superan el 4,75% de rendimiento, las posiciones largas apalancadas registrarán caídas superiores al 40% debido al repliegue forzado del crédito interbancario.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.