El próximo trade institucional de Bitcoin buscará volatilidad antes que dirección definida
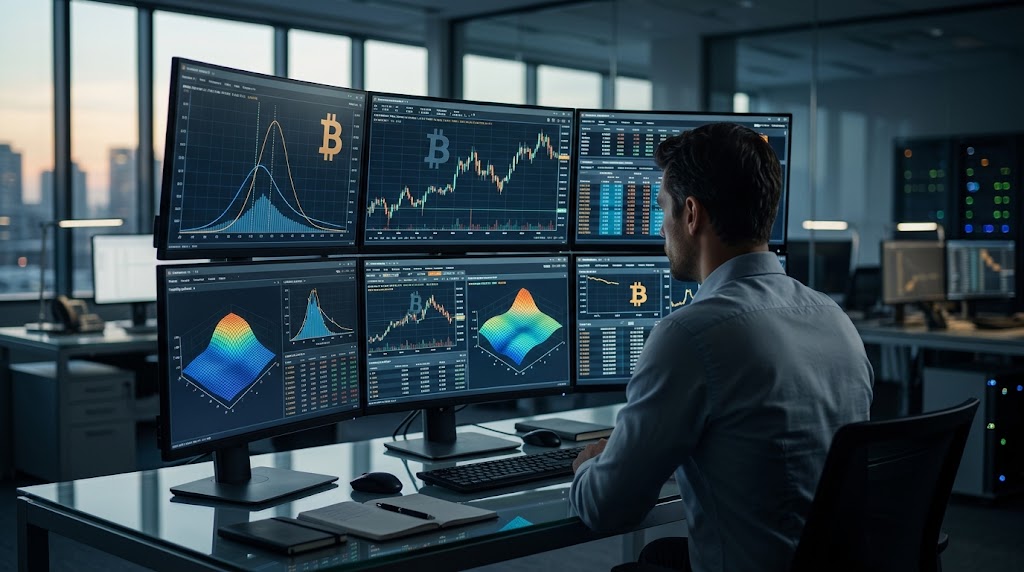
La maduración del mercado de derivados sobre Bitcoin ha comenzado a transformar la naturaleza del capital corporativo. Los inversores institucionales ya no necesitan apostar exclusivamente por alzas o bajas para obtener rentabilidad o gestionar balance dentro del ecosistema digital.
El volumen de contratos abiertos registrado por el CME Group superó récords históricos en 2024. Este desarrollo muestra que la liquidez se concentra cada vez más en instrumentos diseñados para segmentar y negociar variaciones de precios sin requerir compras al contado directas.
La lectura tradicional que reduce la actividad profesional a los flujos netos en vehículos de contado resulta incompleta. Fondos de cobertura y mesas de arbitraje aprovechan las asimetrías de primas para capturar rendimientos mediante estrategias neutrales respecto al precio subyacente.
El uso sistemático de estructuras como straddles, strangles y coberturas dinámicas delta-neutral permite aislar el riesgo cambiario. Esto significa que las mesas de inversión institucional pueden monetizar la dispersión de retornos independientemente de que el activo experimente rachas alcistas prolongadas o correcciones severas.
Dinámica de derivados y compresión de volatilidad
Históricamente, los ciclos de este sector dependían casi exclusivamente de la acumulación minorista en plataformas al contado no reguladas. En contraste, las liquidaciones financieras de futuros y opciones introducen un amortiguador técnico que tiende a moderar las oscilaciones extremas observadas en ciclos pasados.
El informe sobre estabilidad global publicado por el Fondo Monetario Internacional subraya cómo la interconexión con vehículos regulados altera los patrones de transmisión de riesgo hacia carteras convencionales. La volatilidad implícita deja de ser una consecuencia aleatoria y pasa a cotizarse formalmente.
Por consiguiente, los proveedores de liquidez ajustan continuamente su exposición mediante coberturas continuas en el mercado. Este proceso genera zonas de soporte y resistencia vinculadas a concentraciones de interés abierto, condicionando la formación de precios en los libros de órdenes spot.
No obstante, existe una visión contraria respetable que refuta este cambio estructural. Diversos operadores argumentan que el comportamiento del activo continúa subordinado a choques de liquidez macroeconómica global y decisiones de política monetaria de bancos centrales, por encima de cualquier arquitectura interna de opciones.
Esta postura escéptica tiene validez empírica notable. En periodos de tensión sistémica o desapalancamiento generalizado, las correlaciones entre activos de riesgo suelen converger rápidamente hacia valores positivos elevados, desarmando las coberturas estadísticas de los creadores de mercado.
Formación de precios y perspectivas de liquidez
La aprobación de opciones sobre fondos cotizados en bolsas estadounidenses, validada en los dictámenes de la Comisión de Bolsa y Valores, consolida un entorno regulatorio robusto. Dicho marco atrae a entidades fiduciarias que por mandato estatutario no pueden mantener activos subyacentes sin cobertura adecuada.
Un colapso imprevisto en la profundidad de los libros spot o un cambio regulatorio restrictivo invalidaría esta tesis. Si los intermediarios institucionales pierden acceso a compensación segura, la negociación volvería a concentrarse en flujos direccionales desregulados y altamente volátiles.
Sin embargo, las métricas de derivados señalan un patrón sostenido donde el volumen nocional de opciones crece a un ritmo superior al del contado. El arbitraje de volatilidad implícita se convierte en el mecanismo primario para rentabilizar carteras institucionales sin asumir exposición direccional directa.
Si el volumen nocional negociado en opciones reguladas mantiene una ponderación creciente frente a los volúmenes combinados de los vehículos al contado durante periodos de consolidación macroeconómica, la dispersión diaria de cotizaciones tenderá a comprimirse de manera medible en los próximos semestres.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.