XRP y la ilusión del shock de oferta: por qué vaciar los exchanges ya no garantiza un rally
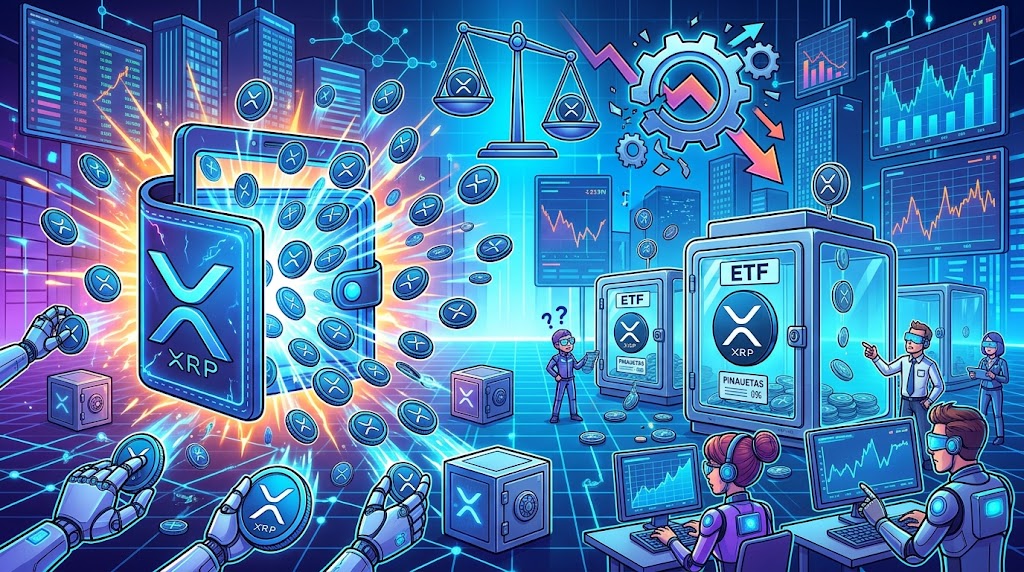
El retiro masivo de más de quinientos millones de dólares en tokens desde plataformas de intercambio reactivó el entusiasmo especulativo. Sin embargo, interpretar estas salidas como el detonante matemático de una escalada alcista ignora que la liquidez estructural del mercado no depende exclusivamente del inventario visible en las plataformas centralizadas.
Durante años se consolidó la creencia de que una caída drástica en las reservas de custodia anticipaba una escasez de oferta inmediata. Esta lectura simplista pierde validez operativa ante el estancamiento de la demanda activa y la sofisticación creciente del arbitraje institucional fuera de los libros de órdenes spot.
Los registros de tesorería y volúmenes institucionales detallados en el informe de mercados de Ripple evidencian que los movimientos corporativos responden a rebalanceos operativos programados. Desplazar activos entre monederos de custodia fría no equivale a una absorción agresiva por parte de compradores finales en el mercado abierto.
La tesis de la trampa bajista asume que los creadores de mercado retiran inventario para asfixiar a las posiciones cortas. No obstante, las métricas de derivados demuestran que las mesas de negociación cubren su exposición mediante permutas financieras continuas, prescindiendo de compras directas en el mercado al contado.
A menudo, la euforia ignora cómo los cambios de percepción jurídica distorsionan los precios, tal como se observa cuando se analiza por qué el precio de XRP sobrerreacciona ante titulares legales sin que exista una entrada de capital genuina que sostenga las cotizaciones.
El estancamiento observado en los fondos cotizados spot confirma la ausencia de apetito comprador sostenido. Los datos de registro remitidos ante la Comisión de Bolsa y Valores para productos estructurados revelan jornadas consecutivas con flujos netos neutrales, reflejando una postura de cautela extrema entre los gestores patrimoniales tradicionales.
La desconexión entre inventario visible y demanda activa
La relación histórica entre las reservas en exchanges y el precio unitario se ha quebrado de forma estructural. Como certifican los análisis de flujo de red en plataformas de datos on-chain, una reducción de balance en plataformas centralizadas ya no precede necesariamente a una compresión de precios en las semanas posteriores.
El error analítico del inversor minorista radica en utilizar modelos conceptuales diseñados para ciclos pasados. Creer que la retirada de monedas reduce la presión de venta presupone erróneamente que esos activos quedan bloqueados permanentemente, cuando con frecuencia se trasladan hacia vehículos de préstamo institucional o corretajes extrabursátiles.
En los escritorios de negociación extrabursátil (OTC), las operaciones millonarias se liquidan bilateralmente sin rozar la profundidad del libro público. Si los creadores de mercado satisfacen la demanda mediante acuerdos privados, el vaciado de reservas en exchanges representa únicamente un reordenamiento logístico entre entidades financieras especializadas.
Por otro lado, la actividad transaccional dentro del libro mayor público documentada en las guías técnicas de XRPL muestra una velocidad de circulación moderada. Sin una expansión medible en pagos transfronterizos o liquidaciones interbancarias, la retención de tokens en billeteras aisladas no crea presión compradora real.
La ausencia de volumen comprador spot genera una trampa de liquidez asimétrica. Cualquier orden de venta relevante en los libros de intercambio puede provocar caídas abruptas de precio debido precisamente a la delgadez del libro de órdenes, invalidando la expectativa de una subida vertical.
El mercado actual castiga la pasividad de los compradores. Si el capital disponible en moneda fiduciaria no entra agresivamente a consumir las posturas de venta existentes, los índices de escasez técnica se convierten en meras ilusiones estadísticas sin capacidad predictiva.
Arbitraje institucional frente al relato de escasez
Existe una perspectiva contraria que defiende la relevancia predictiva del shock de oferta. Sus proponentes argumentan que una contracción persistente de tokens disponibles en plataformas de negociación termina por restringir la capacidad operativa de los intermediarios financieros, obligándolos a pagar primas cuando la demanda resurge repentinamente.
Este contrapunto posee fundamentos teóricos legítimos en dinámicas de activos con oferta fija y rigidez de emisión. Si un catalizador macroeconómico desata una ola de compras masivas, la escasez de papel disponible en exchanges acelera las subidas al no encontrar contrapartida vendedora inmediata en los niveles técnicos previos.
Asimismo, quienes respaldan la tesis alcista sostienen que la acumulación en custodios institucionales refleja una estrategia de posicionamiento a largo plazo. Según esta visión, los grandes fondos construyen inventario silenciosamente antes de autorizaciones regulatorias definitivas, retirando liquidez del circuito especulativo diario.
La tesis de la ineficacia del shock de oferta quedaría desestimada si el volumen spot en plataformas reguladas aumenta más del 40% durante tres semanas consecutivas y coincide con primas sostenidas en mercados al contado frente a los futuros perpetuos.
Bajo el panorama actual, confiar ciegamente en las alertas de movimientos de ballenas conduce a interpretaciones erróneas. El ecosistema financiero maduró hacia una estructura compleja dominada por coberturas sistemáticas, donde el capital institucional no persigue velas verdes sino eficiencia en la ejecución y gestión de colaterales.
La persistencia de flujos neutrales en los vehículos cotizados evidencia que los inversores tradicionales exigen casos de uso tangibles y rendimiento real antes de desplegar liquidez. Sin este catalizador fundamental, la escasez artificial de reservas pierde su influencia frente a la oferta latente.
Si durante los próximos dos trimestres los fondos cotizados de XRP acumulan entradas netas inferiores a cincuenta millones de dólares mensuales, el estancamiento del precio confirmará que la simple absorción pasiva de inventario es incapaz de iniciar una tendencia alcista sostenible.
Por el contrario, si las tasas de financiación en derivados se mantienen negativas mientras las reservas en exchanges tocan mínimos de cuatro años y el volumen spot supera los mil millones diarios, se validará la existencia de una presión compradora real capaz de vencer la inercia del mercado.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.