Hong Kong impone liquidación 24/7 y subordina las stablecoins al aparato bancario
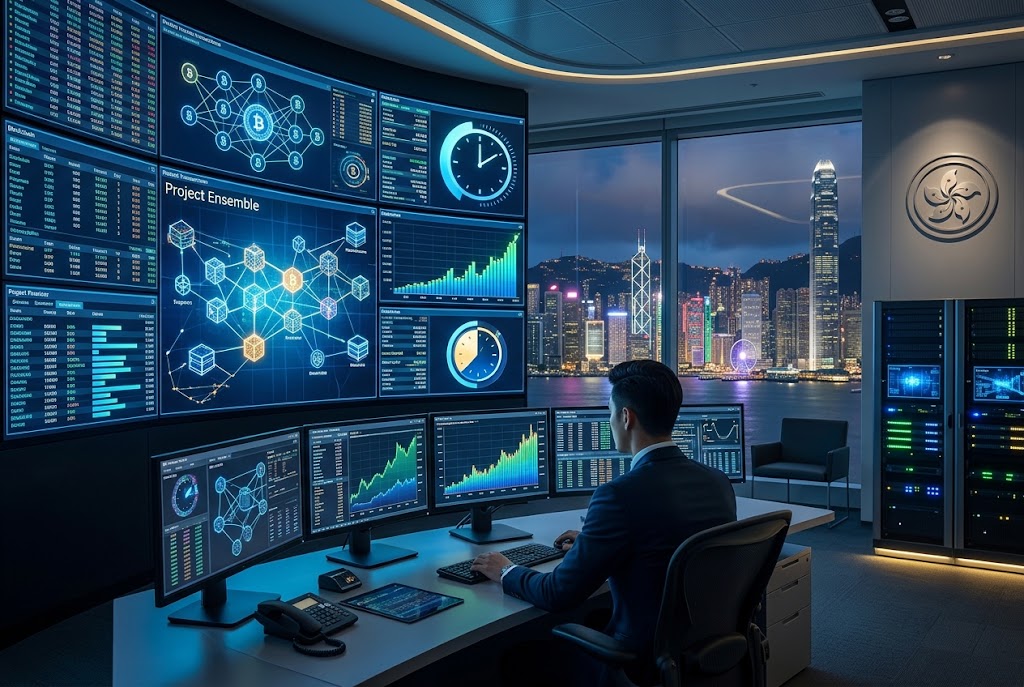
La Autoridad Monetaria de Hong Kong activó la fase operativa de Project Ensemble durante la FinTech Week local. La infraestructura interconecta depósitos comerciales tokenizados con dinero mayorista de banco central para liquidar operaciones institucionales sin interrupción temporal.
El despliegue solventa una contradicción operativa recurrente en los mercados de capitales. Emitir activos del mundo real o deuda gubernamental sobre registros distribuidos carece de eficiencia si el tramo fiduciario depende de horarios de oficina y ventanillas bancarias tradicionales cerradas durante el fin de semana.
La arquitectura institucional diseñada por las autoridades asiáticas establece un precedente funcional. El modelo canaliza la emisión monetaria digital privada bajo el perímetro formal, confirmando que el cerco regulatorio de Hong Kong prioriza salvaguardar la intermediación bancaria frente a cualquier desintermediación financiera externa.
Al fusionar la liquidez mayorista con una moneda digital mayorista operativa en régimen continuo, el regulador erradica el desfase entre entrega y pago en transacciones transfronterizas. Esta liquidación atómica continua reduce los colchones de colateral ocioso que las entidades financieras inmovilizan rutinariamente para cubrir riesgos de liquidación diferida.
El avance técnico corre paralelo a la adopción corporativa de dinero programable. HSBC comunicó que su solución de activos digitales RedCoin superó los 50.000 usuarios activos, demostrando que los consorcios bancarios consolidados absorben la tecnología contable descentralizada dentro de entornos permisionados y esquemas centralizados de cumplimiento estricto.
En los mercados secundarios, los emisores privados de activos sintéticos enfrentan límites estrictos. Según consta en el comunicado del gobierno hongkonés, el marco legislativo restringe las licencias a entidades con reservas auditadas y supervisión prudencial continua, eliminando modelos algorítmicos o reservas fraccionarias.
Este diseño subordina los instrumentos vinculados a paridad cambiaria al dinero soberano. La integración forzosa de estas herramientas dentro de los programas de deuda pública tokenizada asegura que los emisores privados actúen exclusivamente como conductos auxiliares, neutralizando cualquier desafío al monopolio emisor del banco central.
Arquitectura de dos niveles y absorción soberana
La estrategia monetaria no prohíbe la tecnología subyacente sino que la internaliza. En lugar de tolerar redes abiertas sin verificación de identidad, la autoridad monetaria erige un entorno de dos niveles donde el dinero primario permanece anclado a balances soberanos auditados por supervisores designados.
Los precedentes históricos ilustran esta dinámica de absorción estatal. Durante el siglo XIX, los sistemas de banca libre permitieron la proliferación de billetes privados no estandarizados, hasta que la centralización monetaria absorbió y homogeneizó esa emisión bajo una estructura piramidal liderada por el prestamista de última instancia.
El debate regional sobre la liquidez privada presenta bifurcaciones evidentes. Aunque analistas del sector señalan que Asia supera al oeste en uso transaccional minorista, las regulaciones locales transforman esos flujos dispersos en instrumentos institucionales cerrados a través de cortafuegos de cumplimiento rigurosos y trazables.
Quienes defienden las stablecoins desreguladas argumentan que los circuitos cerrados limitan la innovación financiera global. Sostienen que la verdadera liquidez institucional florece en redes públicas neutrales donde convergen protocolos de finanzas descentralizadas globales, sin requerir autorizaciones unilaterales de compensación soberana o filtros bancarios.
Esta perspectiva disidente posee fundamentos técnicos sólidos. Si los costes de cumplimiento en redes permisionadas superan el rendimiento financiero del colateral, o si los operadores institucionales rehúyen arquitecturas no interoperables internacionalmente, los fondos globales migrarán hacia redes no permisionadas con mayor profundidad de mercado y liquidez accesible.
Sin embargo, el despliegue del sandbox oficial contradice la tesis de marginación institucional. Durante la sesión de apertura transmitida en la conferencia oficial de FinTech, los reguladores evidenciaron cómo las principales entidades financieras asiáticas liquidan deuda pública directamente mediante estas herramientas permisionadas sin fricciones de compensación.
La estrategia de absorción bancaria redefine el rol de los emisores privados. Al condicionar su operación a mandatos regulatorios estrictos, los proveedores de liquidez privada dejan de competir como alternativas al dinero bancario para transformarse en piezas funcionales de la infraestructura de liquidación institucional nacional.
Si los bancos participantes en Project Ensemble logran reducir los costes operativos de liquidación institucional en más de un 30% interanual y canalizan el 50% de las nuevas emisiones de bonos gubernamentales mediante depósitos tokenizados para 2027, el modelo de stablecoins descentralizadas quedará confinado al arbitraje minorista offshore, consolidando la supremacía del dinero bancario programable dentro de los centros financieros asiáticos.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.