La fuga minera hacia la inteligencia artificial no reduce la competencia en Bitcoin
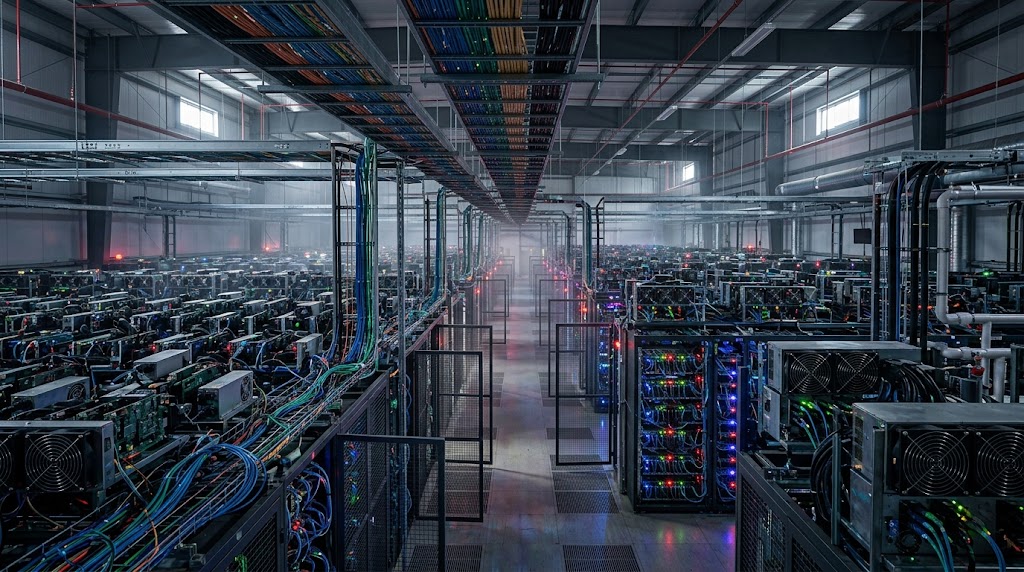
El trasvase corporativo hacia centros de datos de computación avanzada prometía conceder un respiro operativo al protocolo descentralizado. Sin embargo, la presión computacional continúa batiendo récords históricos a medida que el hashrate desafía la desconexión tras rebotar por encima de un zettahash por segundo, consolidando un nivel de competencia que desbarata cualquier expectativa de tregua técnica en la red.
La creencia extendida asumía que desviar megavatios hacia modelos de lenguaje reduciría la fricción de procesamiento. Los hechos desmienten ese cálculo: el algoritmo encadenó un ajuste de dificultad acumulado superior al 11%, ratificando que el repliegue corporativo no disminuyó el esfuerzo exigido por el consenso criptográfico.
Este desacoplamiento responde a una reasignación logística de escala internacional. Cuando las compañías cotizadas en Wall Street desconectan unidades de procesamiento para instalar servidores gráficos, la potencia computacional no se desintegra. El capital institucional emigra, pero el silicio desplazado encuentra destino inmediato en geografías con esquemas operativos desregulados.
Se estima que firmas de capital abierto desenchufaron más de 1.500 millones de dólares en circuitos integrados de última generación, incluyendo lotes enteros del Antminer S21. A pesar de esa desconexión, los registros oficiales de las estadísticas de potencia computacional confirman que la capacidad neta de procesamiento absorbió el vacío industrial sin experimentar caídas estructurales prolongadas.
Las máquinas sustituidas no terminan almacenadas en contenedores en desuso. Fluyen de inmediato hacia plataformas de reventa secundaria donde se liquidan con notables rebajas sobre su valor de adquisición original.
Esa dinámica comercial explica por qué los mineros venden sus reservas acumuladas para modernizar infraestructura corporativa, mientras granjas medianas y operadores privados absorben esos procesadores remanentes para energizarlos a costes operativos irrisorios.
Dichas instalaciones receptoras operan principalmente en zonas dotadas de hidroelectricidad desaprovechada o gas natural residual. En regiones del Chaco paraguayo o cuencas petroleras de Texas, las tarifas marginales definen la rentabilidad de negocios que procesan transacciones con costes energéticos inferiores a tres centavos por kilovatio-hora, tolerando márgenes imposibles para una empresa cotizada.
El mercado secundario desmanteló la ilusión de una relajación algorítmica. El hardware no desaparece del mapa productivo; únicamente muta de propietario hacia entidades ágiles que no asumen compromisos de amortización trimestral ni presiones accionariales.
La asfixia operativa del operador tradicional
Esta rotación de activos profundiza la brecha estructural entre actores diversificados y operadores puros de prueba de trabajo. Aquellas compañías que sostienen modelos de negocio orientados con exclusividad a validar bloques asumen costes unitarios sofocantes, agudizados por la reducción de emisiones del último halving y una dificultad inflexibilidad en cotas máximas.
La microeconomía de las redes descentralizadas demuestra que la potencia agregada converge donde la energía carece de usos alternativos rentables. Históricamente, cada salida masiva de capital corporativo traspasó cuota de red a operadores asentados sobre fuentes eléctricas cautivas.
El precedente de 2021 aporta claridad analítica. Cuando China impuso el cese total de la actividad, la dificultad del protocolo retrocedió un 54% debido a la parálisis física de los envíos internacionales. En la coyuntura contemporánea, la intermediación de maquinaria opera sin fricciones aduaneras y las transferencias de custodia concluyen en plazos reducidos.
Por este motivo, interrogarse sobre si desaparecerá la minería de Bitcoin desvía el foco de un proceso que en realidad reconfigura los incentivos hacia un darwinismo termodinámico riguroso.
Una corriente de opinión alternativa argumenta que este trasvase de equipos representa un alivio transitorio. Quienes sostienen este enfoque plantean que la expansión exponencial de infraestructuras de aprendizaje automático absorberá paulatinamente las subestaciones eléctricas más competitivas, privando a las granjas secundarias del suministro de bajo coste necesario para prolongar la vida útil de los procesadores ASIC.
La lógica de esta postura radica en los ingresos previsibles. Vender potencia energética a corporaciones de computación en la nube asegura flujos monetarios estables denominados en divisa fiduciaria, eliminando la volatilidad del activo subyacente y encareciendo el coste de oportunidad para cualquier instalación dedicada a la validación criptográfica.
Sin embargo, ese análisis perdería validez si la demanda de servicios de inteligencia artificial entra en una fase de enfriamiento de capital, o si las comisiones de la red repuntan de forma consistente, reconstituyendo la ventaja comparativa de validar bloques frente al arrendamiento de capacidad a centros de datos.
Entretanto, la brecha operativa castiga al sector independiente mientras los flujos en las billeteras institucionales corroboran que las ventas estratégicas de reservas de tesorería financian la reconversión tecnológica sin desincentivar la actividad productiva global.
La incursión en centros de computación asistida blindó las cuentas de resultados de los operadores cotizados, pero dejó al minero no diversificado en una posición de extrema vulnerabilidad. La rentabilidad del proceso recae exclusivamente en estructuras operativas capaces de asegurar excedentes energéticos a precios mínimos.
Complementariamente, el consumo energético industrial reportado en relevamientos oficiales subraya que las instalaciones dedicadas al procesamiento computacional mantienen patrones de expansión sostenida en áreas con sobreoferta de generación.
La red preserva su robustez criptográfica independientemente de la composición societaria de sus participantes, dispersando el cómputo hacia los márgenes geográficos del suministro energético.
Si la dificultad de procesamiento sostiene una tasa de incremento acumulada superior al 2% mensual durante el próximo semestre, quedará confirmado que el mercado secundario de maquinaria continuará neutralizando el desmantelamiento de equipos de grandes compañías mientras existan tarifas marginales por debajo de 35 dólares por megavatio-hora en nodos periféricos.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.