Las acciones tokenizadas no ganarán simplemente porque coticen las 24/7
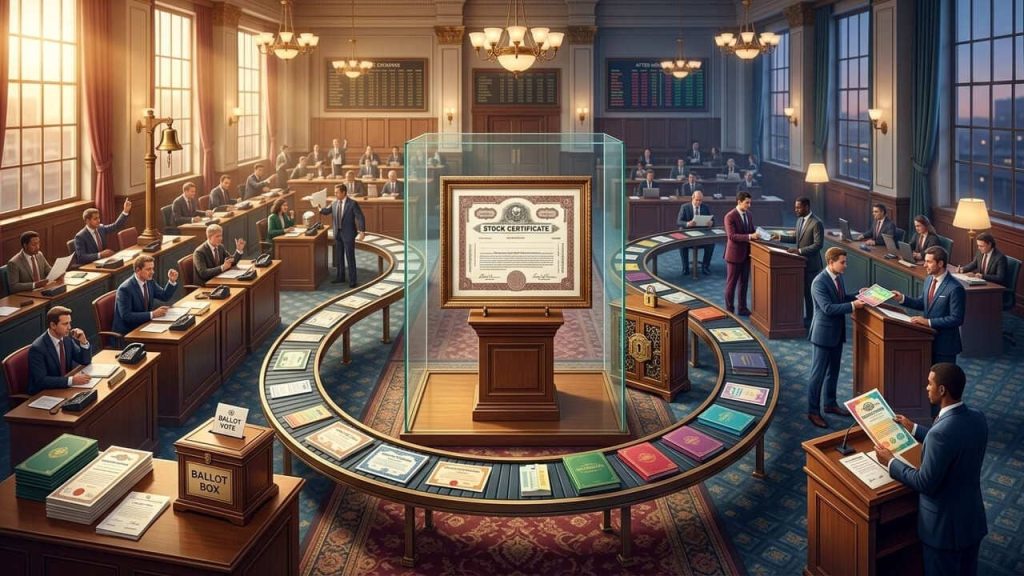
Las acciones tokenizadas están ganando el respaldo de los exchanges, pero la negociación durante todo el día podría no determinar su éxito. Nasdaq acordó recientemente invertir $100 millones en Payward, la empresa matriz de Kraken, mientras que London Stock Exchange Group prepara sus propias acciones tokenizadas.
La SEC también está proponiendo actualizar las normas para agentes de transferencia con el fin de contemplar los registros basados en blockchain. La verdadera competencia podría centrarse en los derechos de los accionistas, la profundidad de la liquidez, los registros oficiales de propiedad y si un token tiene el mismo reconocimiento legal que la acción que representa.
Nasdaq, LSEG y la SEC Avanzan en la Infraestructura de Tokenización
El brazo de capital de riesgo de Nasdaq confirmó una inversión de $100 millones en Payward el 10 de septiembre, ampliando una alianza anunciada en marzo. Las empresas planean lanzar Nasdaq Equity Tokens, denominados NETs, en la plataforma xStocks de Payward durante el segundo trimestre de 2027. Nasdaq afirmó que la iniciativa busca preservar las protecciones de los mercados regulados mientras amplía las operaciones más allá del horario habitual.
El co-CEO de Payward, Arjun Sethi, describió el plan como la construcción de una infraestructura que “no cierra, con los derechos de los accionistas intactos”. London Stock Exchange Group está preparando por separado acciones tokenizadas, lo que indica que el interés en las acciones basadas en blockchain se extiende más allá de los mercados estadounidenses.
La SEC está proponiendo normas modernizadas para los agentes de transferencia con el objetivo de contemplar los registros de propiedad basados en blockchain. La SEC también ha aprobado una propuesta de Nasdaq relacionada con la negociación y liquidación basada en blockchain para determinadas acciones. En Europa, los valores tokenizados siguen sujetos al marco de valores existente aplicable, incluido MiFID II, mientras que otros criptoactivos están regulados por separado bajo MiCA.
Los Derechos de los Accionistas Siguen Sin Estar Definidos para las Acciones Tokenizadas
La negociación durante las 24 horas no significará necesariamente que el token otorgue a sus titulares todos los derechos asociados con una acción convencional. Las cuestiones relacionadas con la distribución de dividendos, la votación, la custodia y la relación legal entre el token y el activo subyacente siguen siendo relevantes en los diferentes modelos de tokenización de acciones. Estos aspectos podrían terminar siendo más importantes que la ampliación del horario de negociación.
Como señaló el CEO de Hashgraph, Eric Piscini, hay que tener cuidado con el activo que se posee, ya que podría no representar directamente la acción real, sino una participación en un vehículo de propósito especial u otra estructura. En ese caso, los dividendos no necesariamente se pagarían directamente a los titulares de tokens de la misma manera que se pagan a los accionistas registrados. Los contratos inteligentes pueden automatizar determinadas acciones, pero los derechos asociados a un token dependen de la estructura legal y de custodia específica.
El enfoque de activos subyacentes en custodia implementado por Backed y Archax permite negociar tokens durante todo el día, pero la liquidación y transferencia de las acciones subyacentes todavía pueden depender de la infraestructura tradicional del mercado y de sus horarios de operación. Esa brecha separa las transferencias de tokens de los registros de propiedad confirmados.
Las Brechas de Liquidez Debilitan el Argumento a Favor de la Negociación 24/7
La ampliación del horario de negociación solo importa si existen compradores y vendedores dispuestos a operar. Una acción como Apple negocia decenas de millones de acciones diariamente, mientras que las versiones tokenizadas suelen involucrar a un grupo más reducido de titulares. Una participación limitada puede debilitar el descubrimiento de precios fuera del horario habitual del mercado.
El socio general de Dragonfly, Rob Hadick, ha señalado que los creadores de mercado dependen de estrategias de cobertura flexibles durante la noche, y añadió que gestionar las garantías “durante un fin de semana” sigue siendo difícil sin infraestructuras de liquidación on-chain. Sus comentarios apuntan a razones institucionales detrás de la tokenización que van más allá de la conveniencia del trading minorista.
Los fondos de capital privado y los fondos del mercado monetario tokenizados pueden presentar características de liquidez diferentes a las de los tokens de acciones que cotizan públicamente, especialmente cuando sus estructuras están diseñadas en torno a la liquidación on-chain. Los creadores de mercado automatizados y la agregación de liquidez entre cadenas están siendo probados para abordar las restricciones de liquidez, aunque la adopción de estos enfoques sigue siendo limitada.
La Equivalencia Legal Entre el Token y la Acción Sigue Sin Resolverse
La cuestión pendiente más clara es si una acción tokenizada es legalmente equivalente a la acción que afirma representar. Los reguladores de diferentes jurisdicciones continúan analizando cómo la negociación y liquidación basadas en blockchain deberían interactuar con las protecciones existentes de los mercados, incluidas las preocupaciones relacionadas con la manipulación de precios, la liquidación, la custodia y la negociación durante períodos de menor liquidez. Los mercados tradicionales también dependen de mecanismos como los interruptores de circuito que suspenden la negociación durante fuertes caídas, mientras que las estructuras de mercados tokenizados no necesariamente reproducen esas protecciones de la misma manera.
La académica especializada en derecho Hilary Allen ha argumentado que la tokenización puede permitir a las empresas eludir las protecciones incorporadas en las leyes de valores. Señaló que muchos de los beneficios promovidos por la industria cripto, incluidas las acciones fraccionadas y el trading sin comisiones, ya existen en los brokers convencionales.
Algunos participantes de la industria han defendido modelos híbridos que combinan la negociación basada en blockchain con infraestructuras tradicionales de compensación, custodia y regulación. Estas estructuras podrían preservar las protecciones legales existentes y, al mismo tiempo, ampliar los horarios y la programabilidad de los mercados de acciones. La capacidad de estos modelos para escalar dependerá de cómo los reguladores definan la propiedad, los derechos de los inversores, la liquidación y la relación legal entre un token y la acción subyacente.