Por qué el plan de PNC Bank con stablecoins consolida un SWIFT encubierto sin custodia
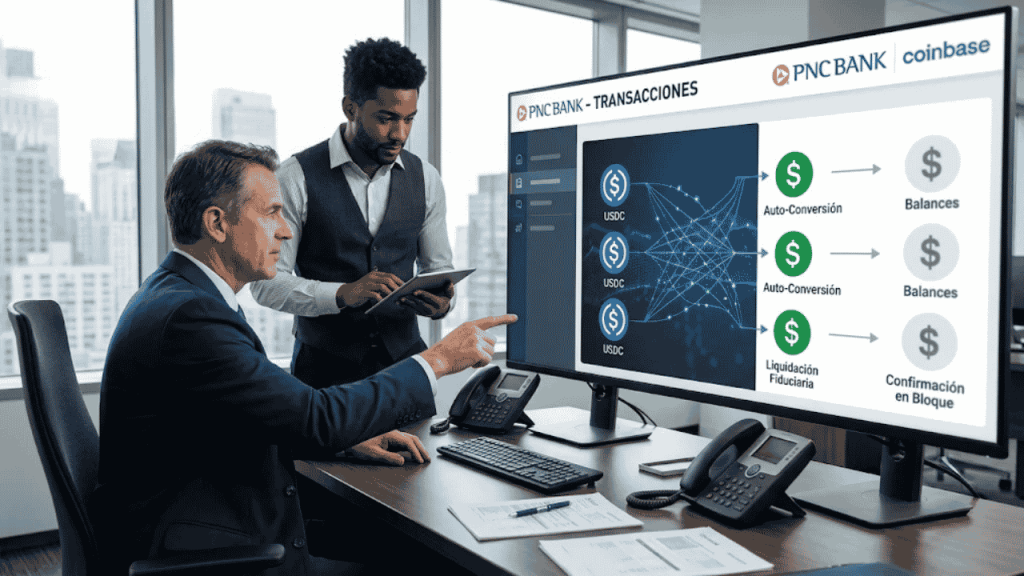
El nuevo programa piloto anunciado por PNC Bank junto a Coinbase para liquidar cobros comerciales mediante USD Coin (USDC) no constituye una rendición ante las finanzas descentralizadas. Lejos de legitimar la soberanía monetaria de los usuarios, la gran banca rechaza la custodia de activos volátiles según los balances de la Junta de la Reserva Federal.
El sector financiero corporativo presenta este acuerdo como una modernización sin precedentes. Sin embargo, su trascendencia real radica en que la entidad liquida de inmediato los activos recibidos hacia saldos fiduciarios convencionales, eludiendo la retención de tokens en balance y transformando a las cadenas descentralizadas en un servicio de mensajería barata.
PNC Bank figura entre los diez bancos comerciales más relevantes de Estados Unidos, administrando activos consolidados por más de 560.000 millones de dólares. Su integración técnica con Coinbase busca acelerar la recepción de pagos para clientes corporativos, eliminando los costes cambiarios sin alterar su estructura patrimonial.
Este esquema de adopción superficial no surge de manera fortuita dentro del sector. Se trata del mismo patrón observado cuando un banco estadounidense permitió comprar criptoactivos delegando la operativa en intermediarios externos, evitando que las entidades bancarias asuman responsabilidades de custodia directa ante los supervisores federales.
La envergadura alcanzada por estos instrumentos explica el interés del sector tradicional. La masa circulante de tokens vinculados al dólar sobrepasa los 190.000 millones de dólares en los registros de el panel de DefiLlama, donde USDC mantiene una cuota activa de 35.000 millones respaldada por activos líquidos de corto plazo.
La composición de esos colaterales resulta determinante para la aprobación interna en comités de tesorería. Las revisiones mensuales publicadas en los informes de atestación de Circle demuestran que el respaldo descansa en letras del Tesoro estadounidense, ofreciendo a las corporaciones la certeza contable que ninguna criptomoneda no garantizada puede suministrar.
La cooptación técnica de los rieles públicos descentralizados
Históricamente, la gran banca nunca crea sus vías de transporte; se apropia de ellas cuando maduran. Cuando se fundó el consorcio SWIFT en 1973, las instituciones no modificaron sus reservas fraccionarias, sino que sustituyeron el télex para agilizar la correspondencia entre plazas bancarias internacionales distantes.
Medio siglo después, las redes descentralizadas experimentan una asimilación equivalente. La red Ethereum queda relegada a fungir como un sistema de compensación secundaria, permitiendo despachar transferencias en minutos y suprimiendo las cuentas corresponsales sin transferir el control monetario hacia los participantes del ecosistema digital.
La canalización de estos flujos exige previamente un filtrado documental severo. Por esta razón, Coinbase retiró stablecoins sin cumplimiento regulatorio para garantizar que los volúmenes procesados procedan exclusivamente de emisores que satisfagan directivas formales contra el lavado de capitales en las principales jurisdicciones internacionales.
Las exigencias regulatorias desalientan cualquier aventura de balance en activos digitales. El informe institucional preparado por el Grupo de Trabajo Presidencial sobre Mercados Financieros impone que los gestores de pagos con activos estables deben sujetarse a condiciones operativas idénticas a las exigidas a bancos comerciales tradicionales asegurados por el gobierno federal.
Bajo este marco supervisor, la conversión automática actúa como un blindaje obligatorio. Los bancos neutralizan el riesgo cripto al desprenderse del token en la misma ventana transaccional, convirtiendo el canal distribuido en una simple prolongación periférica de sus cuentas de depósito habituales.
Los defensores de esta integración sostienen que la iniciativa valida definitivamente la infraestructura pública. Afirman que incorporar bancos comerciales amplía la liquidez general, disminuye las comisiones para exportadores y legitima el empleo de contratos inteligentes ante directorios que antes desconfiaban de interactuar con billeteras digitales.
Esa postura resulta acertada en cuanto a tracción técnica y difusión de software. Sin embargo, equipara erróneamente el transporte técnico con una integración económica genuina: liquidar facturas mediante contratos programables no implica adoptar la filosofía descentralizada ni otorgar a las monedas digitales estatus de reserva.
El límite entre el transporte de datos y la custodia institucional
La promesa original de los sistemas distribuidos reside en la custodia directa y la eliminación de intermediarios innecesarios. Cuando las empresas emplean USDC únicamente como un vehículo transitorio para recibir moneda tradicional, el banco retiene intacta su posición dominante y sus comisiones de gestión corporativa.
En este modelo, la descentralización queda reducida a transporte mientras las entidades centralizadas mantienen el monopolio legal del dinero. La infraestructura abierta asume el consumo energético y la validación matemática, pero el banco retiene los depósitos de los clientes y controla el crédito.
Existen asimismo factores técnicos que amenazan esta eficiencia corporativa. En momentos de alta volatilidad del mercado, las tarifas de gas en la capa base pueden multiplicarse en segundos, obligando a los tesoreros bancarios a sopesar redes secundarias o registros privados permisionados bajo control centralizado.
El punto de quiebre ocurrirá únicamente si la regulación prudencial autoriza a las entidades a mantener inventarios no convertidos en activos estables. Si las tesorerías corporativas retienen tokens en sus balances durante trimestres fiscales completos, la tesis de la cooptación instrumental perderá su validez explicativa.
Si durante los próximos dos años el volumen liquidado por PNC Bank en USDC supera los 10.000 millones de dólares anuales pero más del 99% de las operaciones se convierte automáticamente a dólares comerciales, quedará confirmado que la banca simplemente ha erigido un SWIFT modernizado sobre rieles públicos sin ceder ni un milímetro de su control financiero tradicional.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.