Wrapped Bitcoin no replica la descentralización nativa ni el modelo de confianza de Bitcoin
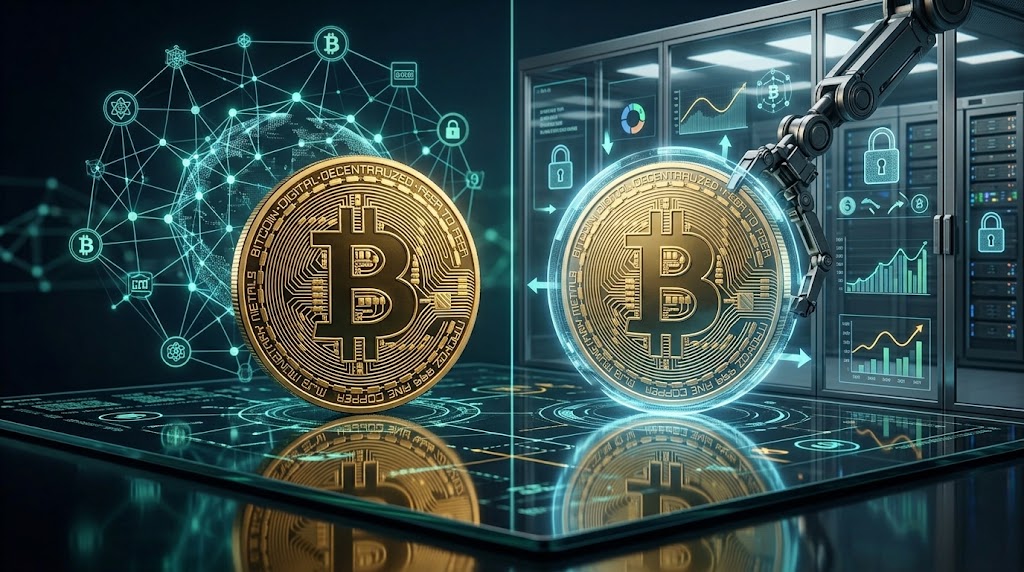
El protocolo Bitcoin opera sobre un mecanismo de consenso descentralizado, mientras que los activos sintéticos dependen de infraestructuras federadas. Trasladar capital hacia plataformas de finanzas descentralizadas mediante representaciones tokenizadas altera las garantías de seguridad originales. La diferencia operativa entre red base y activo derivado determina la verdadera exposición al riesgo técnico.
La adopción de derivados respaldados responde a la búsqueda de rendimiento en aplicaciones financieras externas. Sin embargo, la custodia centralizada altera la soberanía del usuario final, transformando un activo portador en un pagaré digital dependiente de intermediarios identificables. Comprender esta divergencia resulta esencial para dimensionar la fragilidad de liquidez dentro de contratos inteligentes.
El diseño original documentado en el whitepaper de Bitcoin estableció una red de efectivo electrónico entre pares sin intermediarios de confianza. La validación matemática descentralizada de transacciones elimina la necesidad de apoderados institucionales para resguardar la emisión o la tenencia del activo primario.
En contraste, la arquitectura descrita en la especificación técnica de Wrapped Tokens documenta un modelo basado en custodios, comerciantes autorizados y comités multifirma. Esta estructura garantiza la convertibilidad contable mediante bóvedas auditadas, pero introduce puntos de fallo corporativos ausentes en la capa base.
La distinción arquitectónica define cómo opera la contraparte en cada ecosistema financiero:
| Atributo | Red Bitcoin (BTC Nativo) | Wrapped Bitcoin (WBTC en Ethereum) |
| Mecanismo de consenso | Prueba de Trabajo (PoW) descentralizada | Dependiente de la red anfitriona (PoS) y custodio |
| Custodia del activo | Auto-soberana mediante claves criptográficas privadas | Institucional en bóvedas bajo custodia calificada |
| Emisión y quema | Algorítmica por protocolo cada 210.000 bloques | Gestionada por comerciantes aprobados e intermediarios |
| Gobernanza | Consenso social de nodos y mineros independientes | Consorcio federado, contratos multifirma o DAO |
| Riesgo primario | Riesgo de mercado y seguridad de clave propia | Riesgo de contraparte, regulatorio y de contratos |
El volumen bloqueado en derivados demuestra cómo el espejismo institucional en mercados atrae capital sin transferir la resistencia a la censura del protocolo base. Los usuarios delegan la salvaguarda de sus monedas a depositarios que deben cumplir marcos legales locales.
Históricamente, la fragmentación de custodia ha generado crisis de liquidez recurrentes en el ecosistema cripto. La dependencia de acuerdos multifirma institucionales demostró tensiones durante la quiebra de entidades centralizadas en 2022, evidenciando que el respaldo teórico 1:1 requiere solvencia operativa continua del custodio.
La visión defensora de los tokens sintéticos sostiene que la composabilidad programable supera las fricciones de custodia. Según esta postura, contratos auditados y reservas públicas en cadena permiten desplegar garantías líquidas en protocolos crediticios sin renunciar a la apreciación del precio unitario subyacente.
Esta utilidad práctica queda invalidada si un regulador congela las direcciones del custodio o si las claves multifirma quedan comprometidas. Aunque bitcoin puede ser colateral premium, los vehículos sintéticos absorben vectores de ataque jurídicos que no pueden ejecutarse contra el libro contable de Nakamoto.
Si la supervisión regulatoria internacional exige la identificación forzosa de todas las reservas custodiadas en jurisdicciones específicas, la liquidez de estos activos derivados podría segregarse frente a la cotización del token original no censurable en mercados secundarios descentralizados.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.