La soberanía monetaria de Bruselas tropieza con el pragmatismo del mercado digital
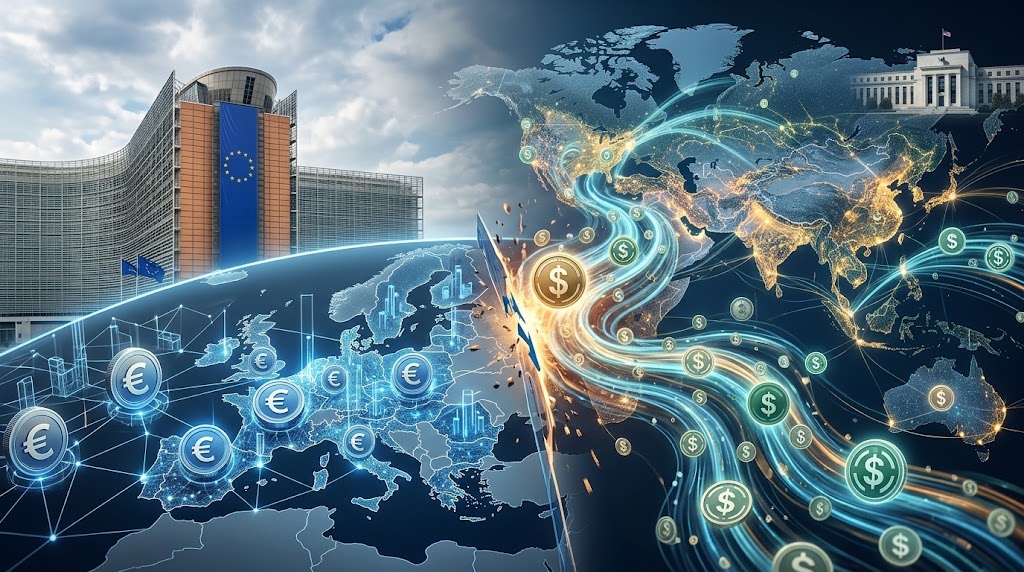
La Unión Europea acelera su maquinaria institucional para blindar su autonomía económica mediante el euro digital y el reglamento de Mercados de Criptoactivos. Sin embargo, la liquidez global prefiere dólares y los emisores europeos de stablecoins demandan operar con colaterales vinculados a la divisa estadounidense.
Esta discrepancia expone una fricción estructural profunda: mientras los reguladores conciben los activos digitales como herramientas de soberanía geopolítica, el mercado financiero descentralizado opera estrictamente por eficiencia, profundidad de balance y adopción internacional. Por ahora, el capital internacional se niega a someterse a dictados territoriales.
Dentro del mercado único europeo, una stablecoin denominada en euros ofrece escaso valor añadido a los usuarios minoristas. La infraestructura de pagos existente ya cuenta con el esquema paneuropeo SEPA Instant, que liquida transferencias en menos de diez segundos con tarifas marginales o inexistentes.
En cambio, fuera del sistema bancario local, el comercio transfronterizo, los derivados criptográficos y las finanzas descentralizadas utilizan dólares de forma abrumadora. Según métricas de la firma de análisis institucional Coin Metrics, más del 99% de la capitalización circulante de stablecoins a nivel global permanece indexada al dólar norteamericano.
El desajuste operativo es evidente para los emisores radicados en territorio comunitario. Restringir sus carteras de reservas a depósitos en euros limita su capacidad de ofrecer pares comerciales líquidos a escala global y frena su rentabilidad operativa frente a competidores establecidos en jurisdicciones extracontinentales.
A esto se suman los requisitos prudenciales de MiCA, que exigen a los emisores de tokens de dinero electrónico depositar al menos el 60% de sus reservas en cuentas bancarias. Este mandato obligó a plataformas como Revolut a retirar USDT dentro del Espacio Económico Europeo para cumplir los estándares comunitarios.
Fricción regulatoria y arbitraje jurisdiccional
Frente a la asfixia operativa provocada por dicha rigidez, la propia banca central ha detectado distorsiones financieras indeseadas. De hecho, autoridades monetarias analizan eliminar este coeficiente del 60% en entidades de crédito para evitar riesgos de liquidez bancaria concentrada y facilitar la viabilidad de los operadores supervisados.
Históricamente, los intentos de decretar el dominio de una divisa sobre la infraestructura de mercado han fracasado ante la inercia del dólar. El mercado de eurodólares surgido en Londres en la década de 1950 demostró que las instituciones financieras transfronterizas prefieren liquidar en la moneda con mayor profundidad crediticia global.
El contrapunto de las autoridades comunitarias no carece de fundamentos técnicos ni macroeconómicos. El Banco Central Europeo sostiene en sus documentos del proyecto del euro digital que depender exclusivamente de rieles privados extranjeros o de stablecoins foráneas expone la política monetaria continental a shocks externos y socava la estabilidad financiera.
Esta postura cobra legitimidad si se considera que una quiebra no regulada de emisores opacos offshore podría contagiar al sistema bancario europeo. Además, un euro digital con respaldo soberano directo eliminaría por completo el riesgo de contraparte comercial inherente a cualquier entidad corporativa privada.
Sin embargo, esta defensa preventiva pasa por alto la naturaleza funcional de las cadenas de bloques descentralizadas. Los participantes del ecosistema buscan activos programables que se integren directamente en protocolos de préstamo global, una función que un euro digital minorista con topes de saldo difícilmente podrá asumir.
Si el marco MiCA impone cuotas restrictivas sobre los volúmenes en dólares o bloquea las reservas offshore, las compañías de activos digitales difícilmente mudarán sus balances hacia tokens de euros poco demandados; simplemente relocalizarán sus operaciones en Asia, Oriente Medio o el Caribe.
La desconexión normativa entre Bruselas y la dinámica operativa del mercado no elimina el apetito por el dólar digital. Al contrario, las barreras administrativas amenazan con erigir un muro invisible donde los usuarios europeos deban operar a través de canales secundarios sin protección judicial.
El dilema de la competitividad europea
El resultado final de una regulación excesivamente defensiva podría ser diametralmente opuesto al objetivo original de soberanía. En vez de consolidar al euro como divisa de referencia tecnológica, la rigidez comunitaria arriesga relegar a las empresas europeas de Web3 a un ecosistema periférico e irrelevante.
Los desarrolladores de infraestructura no diseñarán aplicaciones adaptadas a los límites de tenencia dictados por Fráncfort si los centros de capital más activos se ubican en protocolos globales dolarizados. La soberanía monetaria no se impone por decreto administrativo cuando la red es inherentemente descentralizada.
Si el volumen de emisión de tokens vinculados al dólar bajo supervisión de MiCA no supera el 10% del mercado global en los próximos 24 meses y la participación agregada de stablecoins en euros continúa estancada por debajo del 2%, se evidenciará que las trabas burocráticas habrán desplazado la innovación financiera fuera de la Unión Europea.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.