El dilema británico para 2027: entre la promesa del «hub cripto» y la muralla burocrática de la FCA
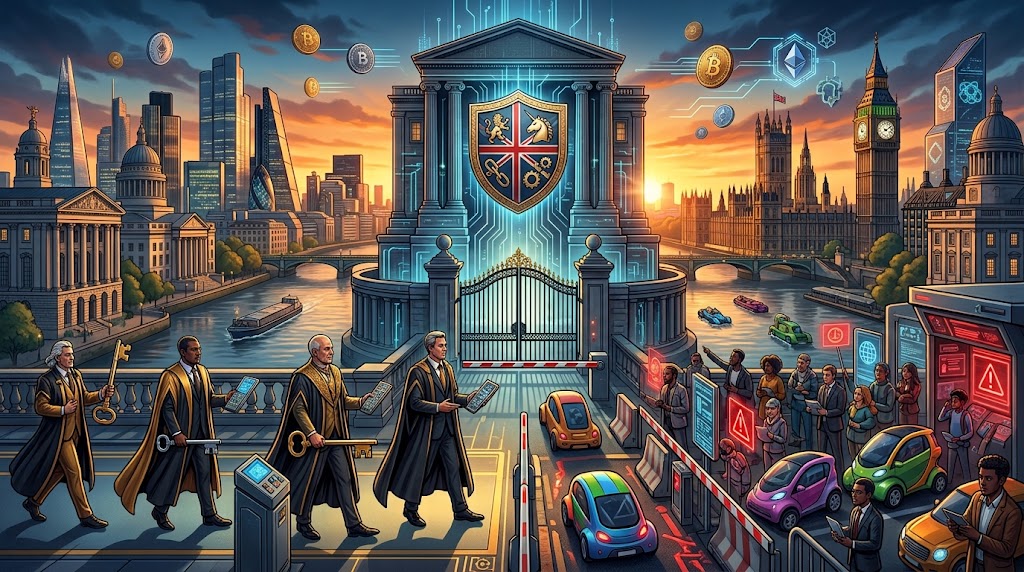
La apertura del portal de autorizaciones por parte de la Autoridad de Conducta Financiera marca un punto de inflexión crítico para el sector fintech. Esta medida burocrática choca frontalmente con la ambición del gobierno británico de consolidar a Londres como capital internacional de las finanzas descentralizadas.
El discurso gubernamental en Westminster sostiene que la supervisión integral atraerá capital corporativo de alta calidad. Sin embargo, reemplazar un simple registro de prevención de blanqueo por una licencia financiera completa bajo la ley de mercados crea una barrera estructural desproporcionada para nuevos proyectos tecnológicos.
La urgencia temporal agrava el escenario operativo. Las empresas activas disponen hasta el 28 de febrero de 2027 para remitir expedientes antes de que el régimen entre en vigor obligatorio el 25 de octubre de 2027, bajo apercibimiento de cierre definitivo.
El historial de supervisión del organismo regulador anticipa fricciones severas. Un informe del Comité del Tesoro documentó que el 85% de las entidades solicitantes no lograron satisfacer los estándares mínimos antiblanqueo entre 2020 y 2023, registrando un volumen récord de desistimientos forzados.
Si la evaluación preventiva de delitos financieros representó un obstáculo insuperable para la mayoría de firmas, las autorizaciones plenas exigen auditorías de resiliencia operativa, controles de idoneidad individual y marcos formales de gobernanza corporativa que triplican la complejidad administrativa previa.
El filtro prudencial y la concentración bancaria
La carga patrimonial constituye la barrera de entrada más restrictiva. De acuerdo con la política prudencial de la FCA recogida en el documento PS26/12, los intermediarios deben deducir los criptoactivos intangibles de sus fondos propios regulatorios, obligándolos a respaldar operaciones exclusivamente con liquidez fiduciaria o bonos soberanos.
Esta disposición contable afecta directamente a las startups nativas que mantienen reservas operativas en tokens descentralizados. Al invalidar dichos activos digitales como cobertura frente a insolvencias, el regulador obliga a los fundadores a recurrir a costoso crédito bancario o diluir drásticamente su accionariado.
Como resultado de estas exigencias de capital, el entorno británico tiende a una concentración excluyente. Únicamente los grandes bancos comerciales y los conglomerados transnacionales poseen balances capaces de absorber tales deducciones sin comprometer su viabilidad económica inmediata.
La apertura selectiva hacia la banca tradicional ya es visible en la City londinense. La autoridad financiera aprobó recientemente normas para fondos de inversión tokenizados orientadas a gestores tradicionales mediante esquemas de liquidación cerrada, marginando a los protocolos públicos sin intermediación bancaria.
El diseño de estas autorizaciones revela una clara preferencia institucional. Se fomenta la digitalización de fondos convencionales bajo custodios centralizados, pero se restringe el margen operativo de proveedores descentralizados que no encajan en las estructuras fiduciarias tradicionales británicas.
La misma doctrina restrictiva condiciona el acceso de los clientes particulares. Aunque el mercado registró la aprobación de productos cotizados minoristas vinculados a Bitcoin y Ether, la comercialización opera bajo límites estrictos de custodia e información previa supervisada por el emisor.
El supervisor británico prioriza canalizar el flujo inversor a través de instrumentos tradicionales cotizados en mercados secundarios controlados, cerrando la puerta al acceso libre y directo hacia protocolos descentralizados no custodiados.
Costes de cumplimiento y fragmentación internacional
La consulta pública publicada por el gobierno confirmó este enfoque restrictivo. En el marco regulatorio de HM Treasury, el Ministerio de Hacienda diseñó un esquema que equipara los servicios con activos digitales a la banca de inversión tradicional, descartando regímenes proporcionales o de transición simplificada.
Esta rigidez genera una seria desventaja competitiva frente a la Unión Europea. Mientras que el reglamento MiCA habilita el pasaporte comunitario para operar en veintisiete países tras obtener una licencia, la autorización británica limita su alcance geográfico exclusivamente al mercado del Reino Unido.
Para una empresa tecnológica emergente, asumir costes de asesoría legal superiores a quinientas mil libras resulta inviable si la licencia no permite escala internacional. Este desequilibrio económico impulsa a fundadores hacia centros como Zug, Singapur o los Emiratos Árabes Unidos.
La inclusión del régimen de altos directivos añade una presión personal insólita para equipos de desarrollo informático. Los ejecutivos designados asumen responsabilidad civil y penal directa sobre fallas técnicas o promociones financieras irregulares, desincentivando la asunción de cargos directivos formales.
Los defensores de este rigor técnico sostienen que la depuración del mercado resulta indispensable para el ecosistema. Tras las quiebras corporativas registradas en 2022, los inversores institucionales de mayor envergadura requieren garantías fiduciarias de primer nivel antes de comprometer liquidez significativa.
Esta perspectiva tiene fundamentos reales en la gestión patrimonial tradicional. Fondos de pensiones y aseguradoras globales únicamente despliegan capital en jurisdicciones que cuentan con segregación patrimonial obligatoria, auditorías independientes y mecanismos formales de compensación financiera para clientes.
La objeción frente a la burocracia perdería validez si un porcentaje representativo de pymes tecnológicas lograse superar las condiciones de admisión. Si las pequeñas plataformas obtienen autorizaciones sin diluir sus balances ni fusionarse forzosamente con entidades crediticias, el modelo británico demostraría viabilidad inclusiva.
Sin embargo, los plazos vigentes y las exigencias de capital sugieren una selección natural adversa. Con una ventana de admisión que concluye en febrero de 2027, la capacidad del regulador para tramitar solicitudes complejas permanece sujeta a un cuello de botella institucional.
La consecuencia inmediata de este filtro estricto es la migración de la actividad innovadora hacia otros mercados. Los centros financieros que ofrecen proporcionalidad administrativa captan el desarrollo de software descentralizado, mientras Londres consolida servicios de liquidación para grandes entidades corporativas.
El Reino Unido ha elegido privilegiar la contención de riesgos sobre el dinamismo tecnológico. Esta opción resguarda a los usuarios locales de volatilidad, pero reduce sustancialmente la diversidad del sector financiero digital británico.
Si la FCA mantiene una tasa de rechazos y cancelaciones superior al setenta por ciento durante este ciclo de transición hacia 2027, el número de entidades cripto independientes en suelo británico experimentará una reducción neta, consolidando un mercado reservado exclusivamente a bancos tradicionales.
Este artículo tiene fines informativos y no constituye asesoramiento financiero.